Tuổi 30 là cột mốc khiến nhiều người trẻ áp lực: bạn bè bắt đầu khoe nhà mới, gia đình hỏi “khi nào an cư”, còn giá bất động sản thì năm nào cũng nhích lên.
Câu hỏi “mua nhà ở tuổi 30 có nên hay không” vì thế không chỉ là chuyện tiền bạc, mà còn là chuyện tâm lý. Bài viết này nhìn thẳng vào cả hai mặt, đưa ra điều kiện cụ thể để biết khi nào bạn nên mua, khi nào nên chờ, kèm một lộ trình thực tế cho năm 2026, không hô hào “phải mua bằng mọi giá”.
Tuổi 30 và áp lực mua nhà: đừng nhầm cảm xúc với quyết định tài chính
Trước hết, cần tách bạch hai thứ thường bị trộn lẫn: nhu cầu thật và áp lực xã hội. Nhu cầu thật là bạn đang trả tiền thuê đều đặn, muốn một chỗ ở ổn định, đã có công việc và thu nhập tương đối chắc chắn.
Áp lực xã hội là cảm giác “30 tuổi mà chưa có nhà là thua kém”, phần lớn đến từ so sánh với người khác trên mạng xã hội.
Sự thật cần nói thẳng: tuổi 30 chưa mua được nhà không phải là thất bại. Mỗi người có điểm xuất phát khác nhau, mức thu nhập khác nhau, và hoàn cảnh gia đình khác nhau.
Có người được hỗ trợ vốn ban đầu, có người tự thân hoàn toàn. So sánh thời điểm mua nhà giữa hai người ở hai vạch xuất phát khác nhau là một phép so sánh không công bằng với chính bạn.
Đồng thời, cũng đừng vịn vào câu “không cần mua nhà sớm” để trì hoãn vô thời hạn nếu bạn thật sự có nhu cầu và có khả năng.
Giá nhà tại Việt Nam đã tăng nhiều lần trong một thập kỷ qua, và xu hướng đó khó đảo ngược ở các đô thị lớn. Vấn đề không phải “30 tuổi” như một con số, mà là bạn đã sẵn sàng về tài chính hay chưa. Tuổi chỉ là cái mốc tâm lý; điều kiện tài chính mới là cái quyết định.
Ưu điểm khi mua nhà sớm ở tuổi 28-35
Nếu nền tảng tài chính cho phép, mua nhà sớm có những lợi thế rất thật:
- An cư, ổn định cuộc sống: Bạn ngừng trả tiền thuê, có một chỗ ở của riêng mình để gắn bó dài hạn, đặc biệt có ý nghĩa nếu bạn sắp lập gia đình hoặc đã có con nhỏ.
- Đi trước đà tăng giá: Ở các đô thị lớn, mua sớm hơn vài năm có thể giúp bạn mua được căn lớn hơn hoặc vị trí tốt hơn với cùng một số tiền, vì giá có xu hướng tăng theo thời gian và theo tiến độ hạ tầng.
- Tạo kỷ luật tài chính: Khoản trả góp hàng tháng buộc bạn phải chi tiêu có kế hoạch, hạn chế tiêu xài bốc đồng. Với nhiều người trẻ, đây là động lực tiết kiệm hiệu quả hơn cả việc tự nhủ “để dành”.
- Tích lũy tài sản từ sớm:
Sau 10-15 năm trả góp, bạn sở hữu một tài sản có giá trị thay vì chỉ có những biên lai tiền thuê. Bất động sản cũng là kênh giữ giá trước lạm phát tương đối tốt. - Điều kiện vay thuận lợi cho người mua lần đầu: Người mua nhà đầu tiên thường tiếp cận được các gói lãi suất ưu đãi và chính sách thanh toán giãn tiến độ, đặc biệt với các dự án sơ cấp đang mở bán.
Rủi ro khi mua quá sớm hoặc quá sức
Mặt còn lại của tấm huy chương cũng cần nhìn rõ, vì đây là nơi nhiều người trẻ vấp ngã:
- Vay quá sức:
Sai lầm phổ biến nhất là vay tiền tỷ trong 15-20 năm khi thu nhập còn mỏng. Nhiều người tính toán dựa trên lãi suất ưu đãi7-9% của1-3 năm đầu, rồi sốc khi lãi thả nổi lên10-13% và khoản trả góp đội lên đáng kể. - Kẹt dòng tiền:
Khi tiền trả góp ngốn 50-70% thu nhập, bạn gần như không còn dư cho tiết kiệm, hiếu hỉ, ốm đau hay cơ hội đầu tư khác. Cuộc sống biến thành chuỗi ngày “cày” trả nợ. - Mất linh hoạt sự nghiệp: Tuổi 30 là giai đoạn vàng để chuyển việc, học thêm, khởi nghiệp hoặc chuyển thành phố. Một khoản nợ lớn cùng một căn nhà cố định ở một địa điểm có thể khóa bạn lại, khiến bạn không dám đánh đổi để theo cơ hội tốt hơn.
- Cạn quỹ dự phòng: Dồn toàn bộ tiền tiết kiệm vào đặt cọc rồi không còn đồng nào phòng thân là tình huống nguy hiểm. Chỉ một biến cố như mất việc hay giảm lương cũng có thể đẩy bạn vào nợ xấu.
- Quyết định thiếu kinh nghiệm: Người trẻ mua lần đầu dễ bị cuốn theo quảng cáo, chọn sai vị trí, sai loại sản phẩm hoặc đánh giá sai pháp lý dự án.
Bảng nên / chưa nên mua nhà ở tuổi 30
Dưới đây là khung tham khảo nhanh. Bạn càng rơi vào nhiều dấu hiệu ở cột bên trái, càng sẵn sàng; càng nhiều dấu hiệu cột bên phải, càng nên chờ và củng cố thêm.
| Tiêu chí | Dấu hiệu NÊN mua | Dấu hiệu CHƯA nên mua |
|---|---|---|
| Thu nhập | Bấp bênh, mới đi làm, hay biến động | |
| Vốn tự có | Có sẵn tối thiểu 30% giá trị căn nhà | Dưới 20%, phải vay gần như toàn bộ |
| Quỹ dự phòng | Dồn 100% tiền tiết kiệm vào đặt cọc | |
| Tỷ lệ trả nợ/thu nhập | Trả góp ngốn trên 50% thu nhập | |
| Nhu cầu ở | Cần chỗ ở ổn định, sắp/đã lập gia đình | Còn muốn linh hoạt chuyển việc, chuyển nơi ở |
| Kế hoạch sự nghiệp | Định cư lâu dài tại một khu vực | |
| Hiểu biết | Đã tìm hiểu pháp lý, thị trường, sản phẩm | Mua theo phong trào, theo lời rủ rê |
Không có cột nào “đúng” tuyệt đối. Nhưng nếu thu nhập bấp bênh, vốn tự có dưới 20% và không có quỹ dự phòng, gần như chắc chắn bạn nên lùi lại một nhịp thay vì cố mua.
Lộ trình mua nhà thực tế cho người trẻ 2026
Nếu sau khi cân nhắc, bạn thấy mình thuộc nhóm nên mua hoặc sắp đủ điều kiện, đây là lộ trình bốn bước thực tế.
Bước 1 – Tích lũy vốn tự có và quỹ dự phòng.
Bạn có thể tham khảo cách lập kế hoạch và kỷ luật tiết kiệm trong bài Kế hoạch tài chính & cách tiết kiệm mua nhà.
Bước 2 – Chọn căn vừa sức, ưu tiên vùng ven hợp lý. Thay vì cố mua trung tâm và vay quá sức, nhiều người trẻ chọn căn hộ vừa túi ở vùng ven hoặc khu đang phát triển.
Bước 3 – Vay an toàn, tính theo lãi suất sau ưu đãi.
Quan trọng nhất là
Bước 4 – Chốt khi đủ điều kiện, không chốt vì sốt ruột. Khi cả ba bước trên đã sẵn sàng, hãy ra quyết định dứt khoát thay vì chờ “đáy” hoàn hảo. Nhưng nếu chưa đủ, đừng để áp lực tuổi tác đẩy bạn ký hợp đồng vượt sức.
Một ví dụ tham khảo để hình dung: một người (hoặc cặp đôi) thu nhập khoảng 30 triệu/tháng, có sẵn 400 triệu, mua căn khoảng 1,8 tỷ, vay 1,4 tỷ trong 20 năm.
Con số chỉ mang tính minh họa; lãi suất và giá thực tế thay đổi theo từng thời điểm.
| Hạng mục | Mức tham khảo an toàn |
|---|---|
| Vốn tự có tối thiểu | |
| Quỹ dự phòng | |
| Trả nợ hàng tháng | |
| Thời hạn vay | |
| Cơ sở tính lãi |
Mua để ở hay mua đầu tư khi còn trẻ?
Đây là điểm nhiều người trẻ nhầm lẫn. Nếu đây là căn nhà đầu tiên và bạn chưa có chỗ ở ổn định, hãy ưu tiên mua để ở. Một căn để ở giải quyết nhu cầu thật, giúp bạn ngừng trả tiền thuê và tạo nền tảng ổn định cho cả công việc lẫn gia đình.
Đầu tư bất động sản khi vốn còn mỏng rủi ro hơn nhiều: cần dòng tiền dày để gánh lãi trong lúc chờ tăng giá hoặc cho thuê, cần kiến thức thị trường để chọn đúng, và cần khả năng chịu được giai đoạn chôn vốn kéo dài.
Người trẻ vay lớn để “lướt” hoặc giữ hàng đầu tư rất dễ kẹt khi thị trường chững. Lời khuyên cân bằng: mua để ở cho vững trước, khi tài chính dư dả và đã tích lũy kinh nghiệm thì mới tính đến căn thứ hai cho mục đích đầu tư.
Nếu bạn là cặp vợ chồng trẻ đang tính mua chung căn đầu tiên, bài Vợ chồng trẻ mua nhà lần đầu 2026 đi sâu hơn vào cách hai người gộp tài chính và phân vai trả nợ.
Còn nếu thu nhập của bạn ở mức trung bình, hãy xem Lương 15 triệu có mua được nhà trả góp? và Cần bao nhiêu tiền để mua căn hộ 2026 để có con số cụ thể hơn cho trường hợp của mình.
Vậy tuổi 30 có nên mua nhà?
Câu trả lời trung thực: nên, nếu bạn đủ điều kiện; chưa nên, nếu phải vay quá sức.
Đủ những điều đó, mua sớm là một lợi thế. Thiếu chúng, cố mua chỉ đổi lấy nhiều năm căng thẳng và mất linh hoạt.
Đừng để áp lực “bạn bè đã có nhà” đẩy bạn vào một quyết định sai. Nhưng cũng đừng trì hoãn vô hạn nếu bạn thật sự đã sẵn sàng. Hãy lập lộ trình, tích lũy đều, chọn căn vừa sức và vay an toàn – đó mới là cách mua nhà bền vững cho người trẻ năm 2026.
Các số liệu (giá, lãi suất, tỷ lệ vay) trong bài chỉ mang tính tham khảo và thay đổi theo từng thời điểm, từng dự án. Đây là thông tin chung, không phải tư vấn pháp lý hay tài chính cá nhân; hãy đối chiếu với điều kiện thực tế của bạn và ngân hàng trước khi quyết định.
Bạn muốn tìm một căn vừa sức để bắt đầu hành trình an cư? Nhắn Zalo cho Happy Land để được tư vấn giá gốc từ chủ đầu tư, chính sách trả góp và các căn đang mở bán phù hợp ngân sách người trẻ. Bạn cũng có thể tự xem trước danh sách dự án để hình dung lựa chọn của mình.
Câu hỏi thường gặp
Tuổi 30 chưa mua được nhà có phải là thất bại không?
Người trẻ nên có bao nhiêu vốn tự có trước khi mua nhà?
Vay bao nhiêu phần trăm thu nhập để trả góp nhà là an toàn?
Tuổi 30 nên mua nhà để ở hay mua đầu tư?
Nếu đây là căn nhà đầu tiên và bạn chưa có chỗ ở ổn định, ưu tiên mua để ở, vì nó giải quyết nhu cầu an cư thật và giúp bạn ngừng trả tiền thuê. Đầu tư bất động sản khi còn trẻ và vốn mỏng rủi ro cao hơn nhiều: cần dòng tiền dày, kiến thức thị trường, khả năng chịu lỗ và thời gian chôn vốn. Hãy mua để ở vững trước, khi tài chính dư dả và có kinh nghiệm hơn mới tính đến căn thứ hai để đầu tư.
Nên mua căn hộ vùng ven hay cố mua trung tâm khi còn trẻ?
Với người trẻ vốn còn mỏng, mua một căn vừa sức ở vùng ven hoặc khu vực đang phát triển thường là lựa chọn thực tế hơn cố vay quá sức để có địa chỉ trung tâm. Các khu vực ven như Thủ Đức, Bình Chánh, Hóc Môn, Củ Chi hay vùng giáp ranh các thành phố lớn có giá dễ thở hơn và tiềm năng tăng giá theo hạ tầng. Hãy cân nhắc thời gian di chuyển, hạ tầng giao thông và tiện ích thực tế, đừng chỉ nhìn giá rẻ mà bỏ qua chất lượng sống.
Dự án đang mở bán
Nhận bảng giá, giỏ hàng & chính sách thanh toán mới nhất — tư vấn miễn phí qua Zalo.
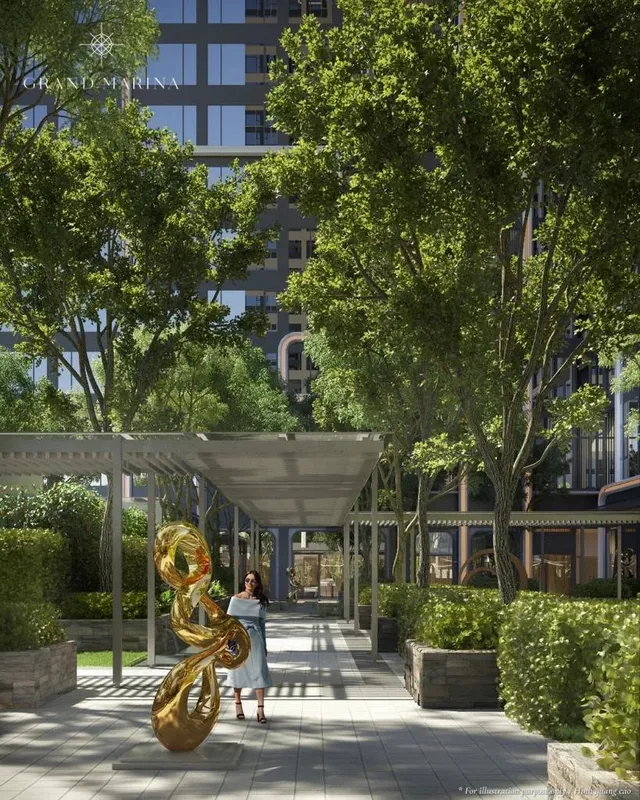
Đang mở bán Suất nước ngoài
Masterise Homes · Căn hộ hàng hiệu (Branded Residences)
Grand Marina Saigon
Quận 1
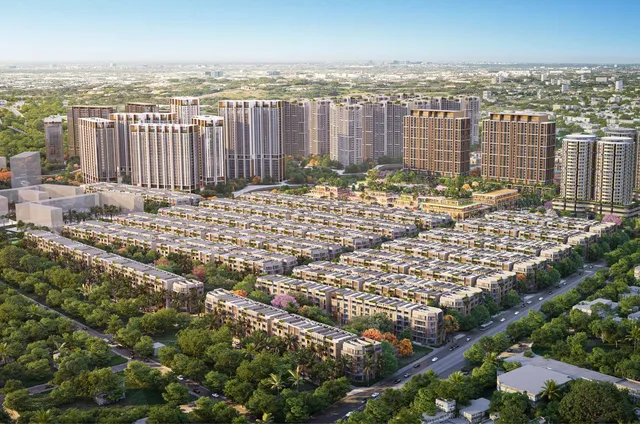
Đang mở bán Suất nước ngoài
Masterise Homes · Căn hộ hạng sang
The Global City
Phường Bình Trưng (An Phú, TP. Thủ Đức cũ)
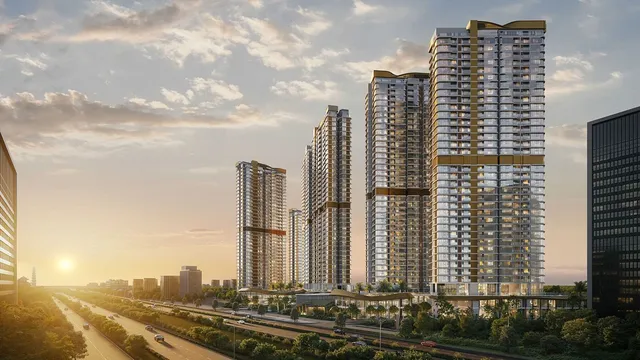
Đang mở bán Suất ngoại: cần xác nhận
Gamuda Land · Căn hộ hạng sang
Eaton Park
TP. Thủ Đức