Câu hỏi “cần bao nhiêu tiền để mua căn hộ” gần như luôn được trả lời sai, vì đa số người mua chỉ nhìn vào giá niêm yết hoặc câu quảng cáo “chỉ cần 200 triệu nhận nhà”.
Thực tế, số tiền mặt bạn cần là một bức tranh rộng hơn nhiều: vốn tự có, thuế phí, nội thất, quỹ dự phòng và dòng tiền trả góp hằng tháng.
Bài viết này bóc tách từng lớp chi phí và tính cụ thể cho căn 2 tỷ và 3 tỷ, để bạn biết con số thật trước khi xuống tiền.
Giá niêm yết không phải số tiền bạn cần
Sai lầm phổ biến nhất là đánh đồng “giá căn hộ” với “tiền cần có”. Một căn hộ 2 tỷ không có nghĩa bạn cần 2 tỷ tiền mặt (nếu mua đứt) hay 200 triệu (như quảng cáo). Số tiền thực sự nằm ở giữa và phụ thuộc vào việc bạn vay bao nhiêu.
Có hai trường phái cơ bản:
- Mua đứt (không vay): cần đủ 100% giá trị căn hộ cộng toàn bộ thuế phí, nội thất. Rất ít người làm được, và thường cũng không tối ưu về dòng tiền.
- Vay ngân hàng (phổ biến): bạn bỏ ra phần vốn tự có
(thường 20-30% ), ngân hàng cho vay phần còn lại. Đây là cách80-90% người mua căn hộ tại Việt Nam đang làm.
Khi vay, “số tiền cần có” được cấu thành từ năm lớp chi phí, và bốn trong số đó thường bị bỏ quên cho đến phút chót.
Năm lớp chi phí tạo nên “số tiền thật”
Để trả lời chính xác mua nhà cần bao nhiêu vốn, hãy cộng đủ năm khoản sau. Đây mới là tổng tiền mặt bạn phải chuẩn bị.
1. Vốn tự có (20-30% giá trị)
2. Thuế, phí và lệ phí (khoảng 2,5-3% )
Đây là lớp chi phí bị bỏ quên nhiều nhất, mà người mua lần đầu hay “sốc”. Với căn hộ sơ cấp mua trực tiếp từ chủ đầu tư, các khoản gồm:
- Phí bảo trì 2% giá trị căn hộ (chưa gồm VAT) — khoản lớn nhất, đóng một lần khi nhận nhà.
- Lệ phí trước bạ 0,5% giá trị căn hộ khi làm sổ hồng.
- Phí công chứng, thẩm định hồ sơ, cấp sổ và các phí hành chính nhỏ.
Lưu ý: với căn hộ chuyển nhượng (thứ cấp), thay vì phí bảo trì 2% thì có thuế thu nhập cá nhân 2% (theo luật là bên bán nộp, nhưng thực tế thường được “đẩy” sang bên mua qua giá “net”). Dù mua sơ cấp hay thứ cấp, hãy dự trù khoảng
3. Nội thất và hoàn thiện
4. Quỹ dự phòng (3-6 tháng)
Đây là khoản cứu mạng mà rất nhiều người bỏ qua. Sau khi đã đóng vốn tự có, bạn vẫn cần giữ lại
5. Dòng tiền trả góp hằng tháng
Không phải tiền mặt ban đầu, nhưng là cam kết dài hạn quan trọng nhất. Nguyên tắc an toàn:
Bảng bóc tách: căn 2 tỷ và 3 tỷ
| Hạng mục | Căn 2 tỷ | Căn 3 tỷ | Ghi chú |
|---|---|---|---|
| Giá niêm yết | 2.000 triệu | 3.000 triệu | Giá tham khảo |
| Vốn tự có (30%) | 600 triệu | 900 triệu | Tiền mặt ban đầu |
| Thuế phí (~2,7%) | ~54 triệu | ~81 triệu | Bảo trì 2% + trước bạ 0,5% + phí khác |
| Nội thất (~10%) | ~200 triệu | ~300 triệu | Dao động theo gói hoàn thiện |
| Quỹ dự phòng | ~100 triệu | ~130 triệu | |
| Tổng tiền mặt cần có | ~954 triệu | ~1.411 triệu | Để vào ở an toàn |
| Khoản vay (70%) | 1.400 triệu | 2.100 triệu | Ngân hàng giải ngân |
| Trả góp/tháng (ước tính) | Lãi thả nổi ~11%/năm | ||
| Thu nhập tối thiểu khuyến nghị | ~40 triệu | ~58 triệu | Để trả góp ≤ 40% |
Nhìn bảng này, thông điệp rõ ràng: để mua căn hộ 2 tỷ một cách an toàn, bạn cần chuẩn bị khoảng 900 triệu - 1 tỷ tiền mặt, chứ không phải 200 triệu. Nếu chỉ có ngân sách eo hẹp, bạn có thể tham khảo nhóm Căn hộ dưới 2 tỷ TP.HCM và vùng ven 2026 để tìm sản phẩm phù hợp túi tiền.
Bẫy “chỉ cần 200 triệu nhận nhà” — sự thật là gì?
Đây là câu quảng cáo phổ biến nhất và cũng dễ gây hiểu lầm nhất. Cần nói thẳng: con số 200 triệu (hoặc 100 triệu) thường chỉ là đợt thanh toán đầu tiên theo tiến độ, không phải tổng tiền mặt bạn cần. Cơ chế thật như sau:
Đợt 1 thấp ( chủ đầu tư cho đóng trước một khoản nhỏ để “giữ chỗ”.10-15% ):- Ngân hàng giải ngân phần còn lại: số tiền tưởng như “ngân hàng lo” thực ra là bạn đang nợ, căn hộ là tài sản thế chấp.
- Ân hạn nợ gốc + lãi suất ưu đãi:
nhiều chương trình miễn gốc và ưu đãi lãi suất 0% hoặc 3,99-5,5% trong6-18 tháng đầu. Nghe rất hấp dẫn — nhưng đây chính là điểm cần tỉnh táo.
Cái bẫy nằm ở chỗ: sau khi hết ưu đãi, lãi suất nhảy lên mức thả nổi
Cách hiểu đúng: hãy xem 200 triệu là điểm khởi đầu, không phải tổng chi phí. Bạn vẫn cần thêm tiền cho các đợt tiến độ tiếp theo, thuế phí, phí bảo trì, nội thất và quan trọng nhất là khả năng trả góp bền vững sau khi hết ưu đãi.
Để hiểu sâu về việc bao nhiêu lương thì gánh được khoản vay, hãy đọc Lương 15 triệu mua nhà trả góp được không?.
Mua sơ cấp (chủ đầu tư) khác gì về dòng tiền?
Khi mua căn hộ sơ cấp đang triển khai, dòng tiền của bạn không bung ra một lần mà chia theo tiến độ thanh toán. Đây là điểm khiến nhiều người tưởng “cần ít tiền”.
| Phân biệt | Nhà có sẵn / thứ cấp | Dự án sơ cấp (đang xây) |
|---|---|---|
| Cách đóng tiền | Gần như một lần khi sang tên | |
| Tiền mặt ban đầu | Cao (cần đủ vốn tự có ngay) | |
| Thời gian giãn dòng tiền | Ngắn | |
| Rủi ro pháp lý/tiến độ | Thấp (đã có sổ) | Cao hơn (phụ thuộc chủ đầu tư) |
| Ưu đãi lãi suất/ân hạn | Ít | Thường có (cần đọc kỹ) |
Lợi thế của dự án sơ cấp là giãn được dòng tiền
Vì vậy, với dự án sắp mở bán, hãy đặc biệt thận trọng: ưu tiên dự án đã đủ điều kiện mở bán, có bảo lãnh ngân hàng, chủ đầu tư uy tín và pháp lý minh bạch. Đừng để con số “đợt đầu thấp” che mờ rủi ro dài hạn.
Vay bao nhiêu là hợp lý?
Câu hỏi đi kèm “cần bao nhiêu tiền” luôn là “nên vay bao nhiêu”. Hai con số này tỷ lệ nghịch: vay nhiều thì cần ít tiền mặt ban đầu nhưng gánh nặng trả góp lớn hơn, và ngược lại.
Vài nguyên tắc tham khảo:
- Vốn tự có tối thiểu 20%, lý tưởng 30%. Dưới 20% thường khó được duyệt và rủi ro dòng tiền cao.
Trả góp ≤ Vượt ngưỡng này, một biến động lãi suất nhỏ cũng có thể khiến bạn chật vật.35-40% thu nhập.- Luôn tính kịch bản xấu
với lãi suất thả nổi 12-13% , không chỉ tính theo lãi ưu đãi.
Để chọn tỷ lệ vay phù hợp với hoàn cảnh, bạn nên đọc kỹ Nên vay bao nhiêu % khi mua nhà và so sánh các gói vay trong Vay mua nhà ngân hàng nào tốt nhất 2026.
Tóm tắt: con số thật bạn nên ghi nhớ
Trước khi quyết định mua, hãy tự trả lời ba câu:
- Tổng tiền mặt cần có
= vốn tự có ( 20-30% ) + thuế phí (~2,5-3% ) + nội thất (~8-15% ) + quỹ dự phòng (3-6 tháng trả góp). Với căn 2 tỷ là khoảng 900 triệu - 1 tỷ; căn 3 tỷ khoảng1,3-1,5 tỷ. - Khoản trả góp/tháng
có vượt quá 35-40% thu nhập không? - Sau khi hết ưu đãi
, dòng tiền của bạn có còn an toàn ở mức lãi thả nổi 11-13% không?
Nếu cả ba câu đều “ổn”, bạn đã sẵn sàng. Nếu chưa, đừng vội — chọn căn hộ rẻ hơn hoặc tích lũy thêm vốn tự có sẽ an toàn hơn rất nhiều so với việc “gồng” một khoản vay quá sức.
Mọi con số trong bài chỉ mang tính tham khảo và thay đổi theo dự án, ngân hàng, lãi suất và thời điểm. Với các dự án sắp mở bán, luôn có rủi ro pháp lý và tiến độ — hãy kiểm tra điều kiện bán hàng và bảo lãnh ngân hàng trước khi xuống tiền.
Tại Happy Land, chúng tôi cung cấp bảng giá gốc trực tiếp từ chủ đầu tư, giỏ hàng còn trống cập nhật theo thời gian thực và chính sách thanh toán chi tiết của từng dự án, để bạn tính được chính xác số tiền mặt cần có cho từng phương án vay.
Nếu muốn nhận bảng tính dòng tiền cho một căn cụ thể, hãy nhắn Zalo cho đội ngũ Happy Land — tư vấn minh bạch, không spam.
Bạn cũng có thể tự xem và sắp xếp theo giá tại danh sách dự án để khoanh vùng sản phẩm phù hợp ngân sách trước.
Câu hỏi thường gặp
Mua căn hộ thực sự cần bao nhiêu tiền mặt tối thiểu?
"Chỉ cần 200 triệu nhận nhà" có thật không?
Đó thường là con số đợt thanh toán đầu tiên theo tiến độ, không phải tổng tiền mặt bạn cần. Phần còn lại do ngân hàng giải ngân và bạn vẫn phải trả góp cả gốc lẫn lãi hằng tháng sau khi hết ân hạn. Bạn vẫn cần thêm tiền cho các đợt tiến độ tiếp theo, thuế phí, phí bảo trì 2%, nội thất và dòng tiền trả nợ. Hãy xem 200 triệu là điểm khởi đầu, không phải tổng chi phí.
Thuế phí khi mua căn hộ chiếm bao nhiêu phần trăm?
Nên để dành quỹ dự phòng bao nhiêu khi mua căn hộ trả góp?
Vốn tự có 20% hay 30% thì hợp lý hơn?
Mua căn hộ sắp mở bán có cần ít tiền hơn không?
Dự án đang mở bán
Nhận bảng giá, giỏ hàng & chính sách thanh toán mới nhất — tư vấn miễn phí qua Zalo.
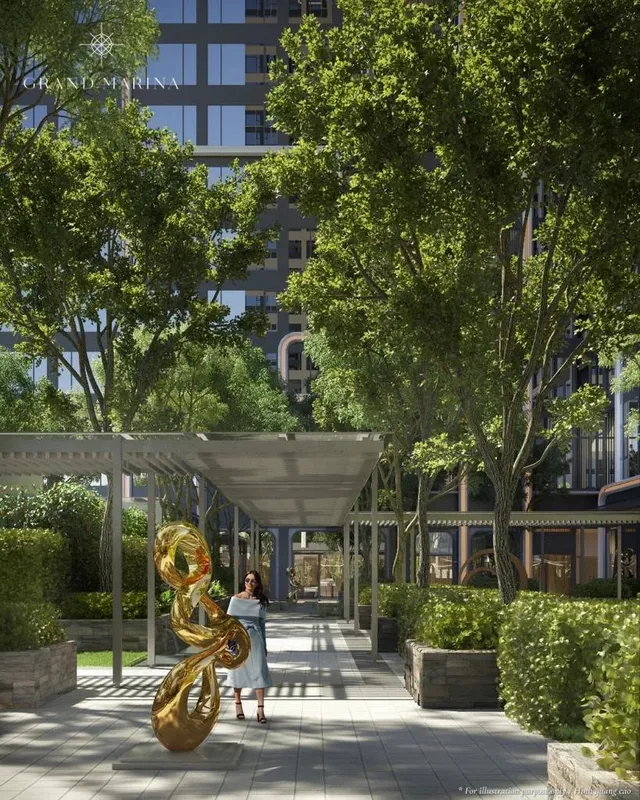
Đang mở bán Suất nước ngoài
Masterise Homes · Căn hộ hàng hiệu (Branded Residences)
Grand Marina Saigon
Quận 1
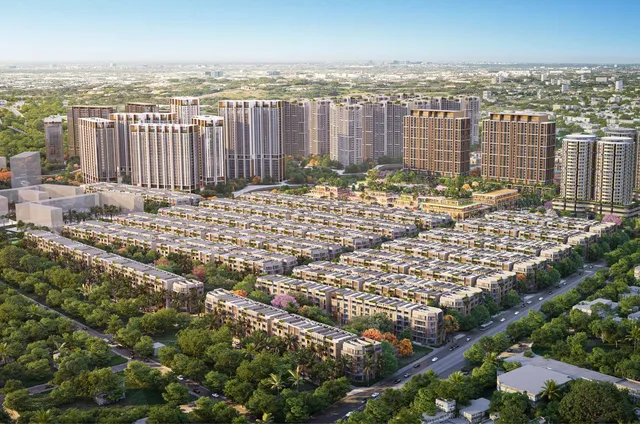
Đang mở bán Suất nước ngoài
Masterise Homes · Căn hộ hạng sang
The Global City
Phường Bình Trưng (An Phú, TP. Thủ Đức cũ)
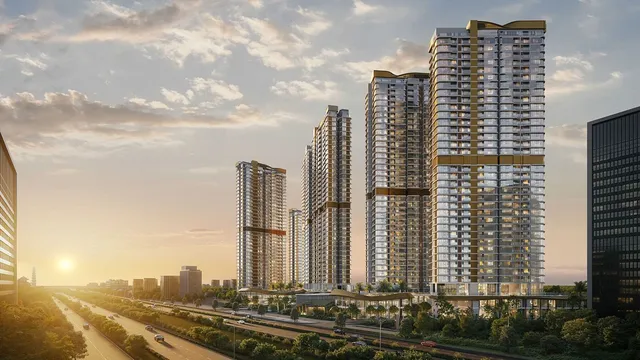
Đang mở bán Suất ngoại: cần xác nhận
Gamuda Land · Căn hộ hạng sang
Eaton Park
TP. Thủ Đức