Với 2 tỷ đồng trong tay năm 2026, bạn đang đứng trước một ngã rẽ quan trọng: nên mua căn hộ cho thuê lấy dòng tiền, xuống tiền đất nền vùng ven chờ tăng giá, hay đơn giản là gửi tiết kiệm cho an toàn?
Bài viết này phân tích thẳng thắn từng phương án dựa trên dữ liệu thị trường thực tế đầu năm 2026, bao gồm cả những con số kém vui mà nhiều môi giới ngại nói.
Mục tiêu là giúp bạn ra quyết định tỉnh táo, phù hợp với khẩu vị rủi ro và mục tiêu tài chính của riêng mình.
2 tỷ đồng năm 2026 mua được bất động sản gì?
Với 2 tỷ đồng, bạn nằm ở phân khúc “tầm trung” của thị trường: đủ mua một căn hộ nhỏ ở TPHCM hoặc một lô đất nền vùng ven, nhưng phải chấp nhận đánh đổi giữa vị trí, diện tích và tiềm năng.
Cụ thể, ngân sách 2 tỷ năm 2026 có thể tiếp cận các nhóm tài sản sau:
| Loại tài sản | Tầm giá tham khảo | Đặc điểm |
|---|---|---|
| Căn hộ studio / 1PN ngoại thành | Sổ hồng từng căn, dễ cho thuê, diện tích nhỏ | |
| Vị trí tốt, thanh khoản cao, có thể cũ | ||
| Đất nền vùng ven có pháp lý | Kỳ vọng tăng giá, không có dòng tiền cho thuê | |
| Nhà phố nhỏ tỉnh giáp ranh | Vừa ở vừa cho thuê, pháp lý cần kiểm tra kỹ |
Lưu ý rằng các con số trên là khoảng giá tham khảo tại thời điểm đầu năm 2026, có thể thay đổi theo từng dự án và biến động thị trường.
Bạn nên xem chúng như điểm khởi đầu để khảo sát, không phải mức giá cố định. Nếu muốn nắm danh sách dự án cụ thể đang mở bán trong tầm tiền này, bạn có thể tham khảo danh mục dự án của Happy Land để có cái nhìn cập nhật.
Căn hộ cho thuê: dòng tiền ổn định nhưng lợi suất đang chạm đáy
Căn hộ cho thuê mang lại dòng tiền đều đặn và pháp lý rõ ràng, nhưng năm 2026 là thời điểm tỷ suất cho thuê tại TPHCM xuống thấp kỷ lục, nhiều trường hợp còn thấp hơn cả lãi suất gửi tiết kiệm.
Hội Môi giới Bất động sản Việt Nam (VARS) thậm chí ghi nhận nhiều căn hộ chỉ đạt dưới 2%. Nguyên nhân là khoảng cách ngày càng lớn giữa giá bán và giá thuê: giá bán căn hộ tăng tới khoảng 33% trong khi giá thuê chỉ nhích khoảng 11,5% trong cùng kỳ quan sát.
Hãy thử một phép tính đơn giản với 2 tỷ đồng:
Mua căn hộ 1PN giá 2 tỷ, cho thuê 9–10 triệu/tháng =108–120 triệu/năm.Tỷ suất gộp ≈ 5,4–6% (trước thuế, phí).Trừ phí quản lý, sửa chữa, thời gian trống, môi giới và 10% thuế cho thuê (thuế GTGT + TNCN cho cá nhân có doanh thu trên ngưỡng), tỷ suất ròng thực tế thường chỉ còn 3–4% , nhiều khu trung tâm chỉ2–2,5% .
Khi nào căn hộ cho thuê vẫn đáng đầu tư?
Dù lợi suất thấp, căn hộ cho thuê vẫn có chỗ đứng nếu bạn:
- Mua bằng tiền mặt, không vay, và ưu tiên dòng tiền ổn định hơn lợi suất cao.
- Chọn khu tập trung chuyên gia nước ngoài và người thu nhập cao như Thảo Điền, Phú Mỹ Hưng (Quận 7), Bình Thạnh, nơi giá thuê neo cao hơn.
- Kỳ vọng cả tăng giá tài sản dài hạn lẫn dòng tiền, thay vì chỉ nhìn lợi suất năm đầu.
Trước khi quyết, bạn nên đọc kỹ phân tích tỷ suất cho thuê căn hộ TPHCM 2026
Tính thử lợi suất thật của căn bạn nhắm tới (miễn phí): nhập giá mua và tiền thuê dự kiến vào công cụ tính lợi suất cho thuê để ra tỷ suất ròng, và nếu có vay hãy đối chiếu với công cụ tính khoản vay xem dòng tiền âm hay dương.
Đất nền vùng ven: kỳ vọng tăng giá cao, thanh khoản và pháp lý là rủi ro lớn
Đất nền vùng ven mang kỳ vọng tăng giá dài hạn tốt hơn căn hộ nhờ hạ tầng liên vùng, nhưng không tạo dòng tiền hàng tháng và tiềm ẩn rủi ro pháp lý, quy hoạch, thanh khoản kém trong giai đoạn thị trường trầm lắng.
Đầu năm 2026, mặt bằng giá đất nền vùng ven đã bắt đầu nhích lên trở lại sau gần hai năm điều chỉnh. Một số ghi nhận đáng chú ý:
- Long An (khu vực cũ):
giá sơ cấp tăng khoảng 7,6% so với cuối 2025, nổi lên là điểm sáng thanh khoản, sản phẩm phổ biến 12–23 triệu/m². Với 2 tỷ, bạn có thể mua được lô đất nền pháp lý đầy đủ ở đây. - Bình Dương (khu vực cũ):
giá sơ cấp tăng trung bình khoảng 8,9%; đất nền trung tâm Thuận An, Dĩ An lên tới 50–90 triệu/m² nên 2 tỷ chỉ tiếp cận được khu xa hơn. - Đồng Nai (Nhơn Trạch, Long Thành): tâm lý cải thiện nhờ tiến độ sân bay Long Thành và các tuyến giao thông kết nối.
Động lực dài hạn của đất nền vùng ven là có thật: sân bay Long Thành, Vành đai 3, các tuyến cao tốc và metro đang tạo ra những cực tăng trưởng mới, cộng với xu hướng giãn dân và quỹ đất nội đô ngày càng khan hiếm.
Mặt trái phải nhìn thẳng
Tuy nhiên, dòng tiền hiện chỉ quay lại với sản phẩm có pháp lý đầy đủ, hạ tầng hiện hữu và khả năng khai thác thực tế. Đất “ăn theo” quy hoạch, phân lô chưa hoàn chỉnh pháp lý, hoặc nằm xa hạ tầng vẫn rất khó bán. Ba rủi ro lớn nhất của đất nền là:
- Không có dòng tiền: suốt thời gian nắm giữ, đất không sinh đồng nào, trong khi bạn vẫn chịu chi phí cơ hội và thuế đất phi nông nghiệp.
- Thanh khoản theo chu kỳ: khi thị trường nguội, đất nền là thứ khó bán nhất, có thể “kẹp” vốn nhiều năm.
- Rủi ro pháp lý, quy hoạch: dính quy hoạch, tranh chấp, hoặc giấy tờ không chuẩn có thể khiến lô đất mất giá trị.
Vì vậy, nếu chọn đất nền, khâu thẩm định pháp lý là sống còn. Hãy tham khảo hướng dẫn kiểm tra pháp lý dự án trước khi mua và luôn yêu cầu xem sổ đỏ gốc, quy hoạch 1/500, chứ đừng chỉ tin lời môi giới.
So sánh trực tiếp: căn hộ cho thuê vs đất nền với 2 tỷ
Không có lựa chọn “đúng” tuyệt đối; câu trả lời phụ thuộc vào việc bạn cần dòng tiền hay tăng trưởng vốn, và mức độ chịu đựng rủi ro thanh khoản của bạn.
| Tiêu chí | Căn hộ cho thuê | Đất nền vùng ven |
|---|---|---|
| Dòng tiền hàng tháng | Không | |
| Tiềm năng tăng giá | Trung bình | Cao hơn (nếu chọn đúng) |
| Thanh khoản | Khá tốt (khu tốt) | Thấp, theo chu kỳ |
| Pháp lý | Rõ ràng (sổ từng căn) | Cần thẩm định kỹ |
| Rủi ro xuống giá | Thấp hơn | Cao hơn |
| Phù hợp với | Người cần thu nhập thụ động | Người vốn nhàn rỗi, đầu tư dài hạn |
Một chiến lược trung dung mà nhiều nhà đầu tư 2 tỷ đang áp dụng là chọn căn hộ tại đại đô thị có hạ tầng đồng bộ và quỹ đất lớn, vừa khai thác cho thuê được, vừa hưởng tiềm năng tăng giá theo sự hoàn thiện của khu đô thị.
Các dự án như Vinhomes Grand Park (TP Thủ Đức, có căn studio từ khoảng 2 tỷ) hay The Global City thường được nhắc đến trong nhóm này.
Nếu bạn muốn được tư vấn dòng sản phẩm phù hợp ngân sách, đội ngũ Happy Land có thể hỗ trợ phân tích miễn phí.
Cảnh báo về đòn bẩy: lãi suất vay 2026 đang là “kẻ giết lợi nhuận”
Đây là điều quan trọng nhất với nhà đầu tư có 2 tỷ và định vay thêm: lãi suất thả nổi năm 2026 đang cao hơn nhiều so với tỷ suất cho thuê, nghĩa là tiền thuê không đủ trả lãi vay.
Theo khảo sát thị trường đầu năm 2026:
Lãi suất ưu đãi cố định 6–12 tháng đầu khoảng8,5–10% /năm.- Sau ưu đãi, lãi suất thả nổi phổ biến
11–15% /năm, cá biệt 15–16% , tính theo lãi suất tham chiếu cộng biên độ3–5% .
Nguyên tắc an toàn với 2 tỷ năm 2026:
- Nếu mua để cho thuê lấy dòng tiền, hạn chế tối đa đòn bẩy; lý tưởng là dùng tiền mặt.
Nếu buộc phải vay, giữ tỷ lệ vay dưới 40–50% giá trị tài sản và đảm bảo thu nhập khác đủ bù phần chênh giữa lãi vay và tiền thuê.- Luôn tính toán theo kịch bản lãi suất thả nổi cao nhất, không phải lãi ưu đãi năm đầu.
Bạn nên đọc kỹ cẩm nang vay ngân hàng mua nhà 2026 để hiểu cách biên độ thả nổi vận hành trước khi ký hợp đồng tín dụng. Đây là phần nhiều người mua lần đầu bỏ qua và phải trả giá đắt.
Thuế và chi phí 2026: đừng quên trừ vào lợi nhuận
Khi tính lợi nhuận thực, bạn phải trừ thuế chuyển nhượng 2%, các loại phí giao dịch, và lưu ý đề xuất tăng phí trước bạ với bất động sản thứ hai tại TPHCM.
Một số chi phí cần đưa vào bài toán:
- Thuế TNCN chuyển nhượng: năm 2026 tiếp tục giữ mức 2% trên giá chuyển nhượng khi bạn bán ra.
- Thuế cho thuê: cá nhân cho thuê có doanh thu vượt ngưỡng chịu khoảng 10% (GTGT + TNCN) trên tiền thuê.
- Đề xuất với bất động sản thứ hai: TPHCM đang nghiên cứu tăng lệ phí trước bạ bất động sản thứ hai từ 0,5% lên 2%, đồng thời cân nhắc tăng thuế sử dụng đất phi nông nghiệp. Lưu ý đây mới là đề xuất, chưa được áp dụng chính thức, nhưng là xu hướng chính sách cần theo dõi sát nếu bạn đầu tư nhiều tài sản.
Những con số này tuy nhỏ theo tỷ lệ nhưng cộng dồn có thể “ăn mòn” đáng kể lợi nhuận, đặc biệt nếu bạn lướt sóng ngắn hạn.
Lời khuyên thực tế cho người có 2 tỷ năm 2026
Tổng hợp lại, đây là khung quyết định gợi ý:
- Nếu bạn cần thu nhập thụ động ổn định và ngại rủi ro:
chọn căn hộ tại khu vực có nhu cầu thuê thực cao, mua bằng tiền mặt, chấp nhận lợi suất Thủ Đức, Quận 7 hoặc Bình Tân tùy ngân sách.3–4% nhưng an toàn. Tham khảo căn hộ tại Nếu bạn có vốn nhàn rỗi, không cần dòng tiền và đầu tư dài hạn cân nhắc đất nền vùng ven Long An, Nhơn Trạch với pháp lý đầy đủ, gần hạ tầng đang triển khai.5–7 năm:- Nếu bạn mua lần đầu và còn phân vân: đừng vội, hãy trang bị kiến thức trước. Đọc kinh nghiệm mua căn hộ chung cư lần đầu và toàn bộ cẩm nang đầu tư của Happy Land.
Quan trọng nhất: 2 tỷ đồng là số tiền lớn với phần lớn gia đình. Đừng để áp lực “phải xuống tiền nhanh” hay nỗi sợ bỏ lỡ khiến bạn bỏ qua khâu thẩm định. Một quyết định chậm mà chắc luôn tốt hơn một thương vụ vội vàng phải hối tiếc nhiều năm.
Kết luận
Với 2 tỷ đồng năm 2026, không có công thức chung cho tất cả mọi người. Căn hộ cho thuê cho bạn dòng tiền và sự an toàn nhưng lợi suất đang ở đáy nhiều năm; đất nền vùng ven cho kỳ vọng tăng giá cao hơn nhưng đi kèm rủi ro thanh khoản và pháp lý.
Yếu tố quyết định không phải là “mua gì” mà là mua đúng tài sản pháp lý sạch, hạn chế đòn bẩy trong môi trường lãi suất cao, và giữ tầm nhìn dài hạn.
Nếu bạn muốn được phân tích cụ thể danh mục phù hợp với 2 tỷ và khẩu vị rủi ro của mình, hãy liên hệ đội ngũ tư vấn của Happy Land để được hỗ trợ miễn phí, không gây áp lực.
Lưu ý: Bài viết mang tính tham khảo, không phải lời khuyên đầu tư hay tài chính cá nhân hóa. Các số liệu giá, lãi suất, lợi suất và chính sách thuế được tổng hợp tại thời điểm đầu năm 2026 và có thể thay đổi. Bạn nên kiểm chứng với chủ đầu tư, ngân hàng và cơ quan thuế trước khi ra quyết định.
Câu hỏi thường gặp
Có 2 tỷ nên mua căn hộ cho thuê hay đất nền năm 2026?
Tỷ suất cho thuê căn hộ TPHCM năm 2026 là bao nhiêu?
Lãi suất vay mua nhà năm 2026 cao tới mức nào?
Đầu tư 2 tỷ vào đất nền vùng ven nào tiềm năng năm 2026?
Đầu tư bất động sản 2 tỷ năm 2026 phải đóng những thuế gì?
Khi bán, bạn chịu thuế thu nhập cá nhân chuyển nhượng 2% trên giá bán (giữ nguyên trong 2026). Cho thuê có doanh thu vượt ngưỡng chịu khoảng 10% thuế GTGT và TNCN. Ngoài ra, TPHCM đang nghiên cứu đề xuất tăng lệ phí trước bạ bất động sản thứ hai từ 0,5% lên 2%, nhưng đây mới là đề xuất chưa áp dụng chính thức.
Dự án đang mở bán
Nhận bảng giá, giỏ hàng & chính sách thanh toán mới nhất — tư vấn miễn phí qua Zalo.
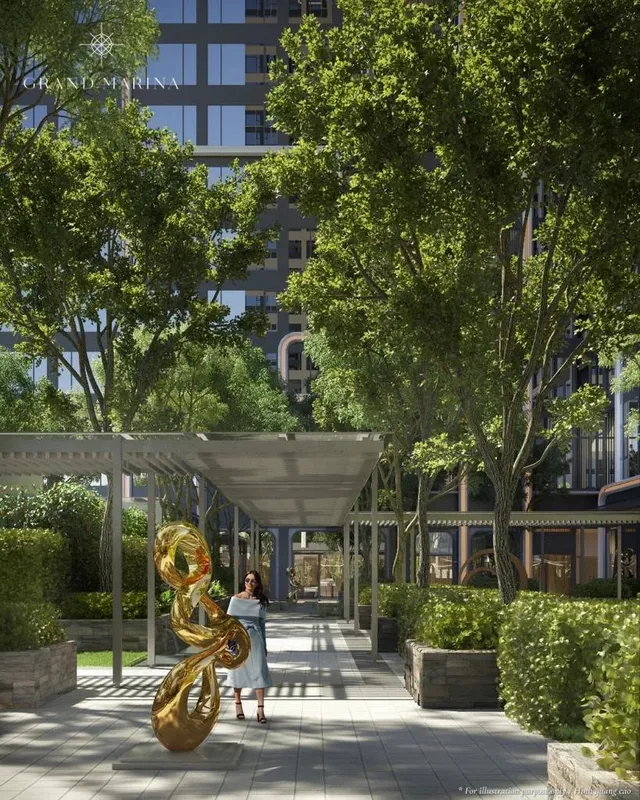
Đang mở bán Suất nước ngoài
Masterise Homes · Căn hộ hàng hiệu (Branded Residences)
Grand Marina Saigon
Quận 1
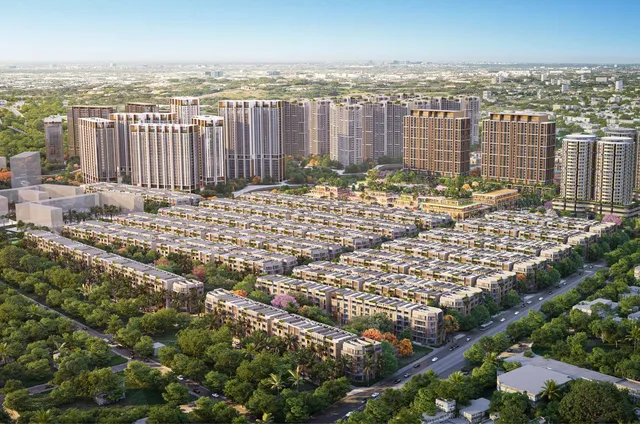
Đang mở bán Suất nước ngoài
Masterise Homes · Căn hộ hạng sang
The Global City
Phường Bình Trưng (An Phú, TP. Thủ Đức cũ)
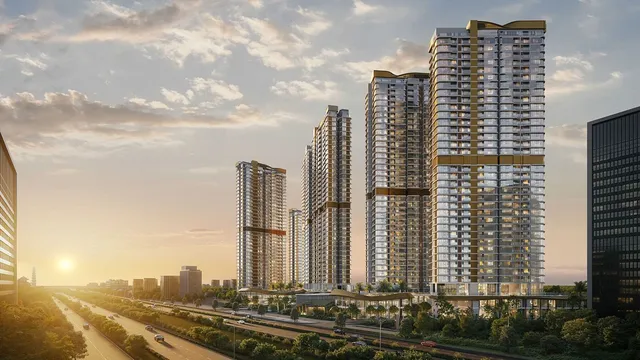
Đang mở bán Suất ngoại: cần xác nhận
Gamuda Land · Căn hộ hạng sang
Eaton Park
TP. Thủ Đức