Vay ngân hàng để mua nhà gần như là lựa chọn bắt buộc với phần lớn người mua bất động sản tại TP.HCM, kể cả phân khúc cao cấp.
Bài viết này tổng hợp đầy đủ điều kiện, hạn mức, lãi suất hiện hành và những cái bẫy phổ biến mà người mua thường bỏ qua.
Thông tin mang tính tham khảo
, không phải tư vấn tài chính/ tháng 6/2026. Trước khi ký hợp đồng tín dụng, hãy yêu cầu ngân hàng cung cấp bảng tính cụ thể bằng văn bản.
Điều kiện vay ngân hàng mua nhà 2026
Mỗi ngân hàng có khẩu vị rủi ro riêng, nhưng khung điều kiện cơ bản để hồ sơ vay ngân hàng mua nhà được duyệt thường gồm:
- Quốc tịch và độ tuổi:
Công dân Việt Nam, đủ 18 tuổi trở lên, có năng lực hành vi dân sự đầy đủ. Phần lớn ngân hàng yêu cầu thời điểm tất toán khoản vay (tuổi vay + thời hạn vay) không vượt quá 65-70 tuổi. - Lịch sử tín dụng sạch:
Không có nợ xấu nhóm 2 trở lên trên hệ thống CIC trong 12-24 tháng gần nhất. Đây là yếu tố bị loại đầu tiên nếu không đạt — bạn nên tự tra cứu CIC trước khi nộp hồ sơ. - Chứng minh thu nhập ổn định: Nguồn thu đủ lớn và đều đặn để trả nợ, từ lương, kinh doanh, cho thuê tài sản hoặc cổ tức. Ngân hàng thường yêu cầu thu nhập sau khi trừ chi phí sinh hoạt phải gấp khoảng 2 lần số tiền trả góp hàng tháng.
- Tài sản bảo đảm: Thông thường chính căn nhà bạn mua sẽ được thế chấp. Một số trường hợp ngân hàng yêu cầu thêm tài sản khác nếu giá trị định giá thấp hơn giá mua.
- Mục đích vay hợp pháp, rõ ràng:
Có hợp đồng đặt cọc/
Với người nước ngoài hoặc Việt kiều, điều kiện sở hữu nhà tuân theo Luật Nhà ở 2023 và việc vay vốn phức tạp hơn, thường cần tư vấn riêng.
Nếu bạn đang nhắm các dự án căn hộ cao cấp tại TP.HCM, hãy hỏi rõ chủ đầu tư về danh sách ngân hàng liên kết — hồ sơ qua kênh này thường được hỗ trợ định giá và giải ngân nhanh hơn.
Hạn mức vay: thường 70-80% giá trị tài sản
Đây là con số người mua quan tâm nhất. Hạn mức cho vay phụ thuộc vào hai yếu tố: giá trị định giá tài sản và khả năng trả nợ của bạn. Ngân hàng sẽ lấy mức thấp hơn giữa hai giới hạn này.
| Loại giao dịch | Hạn mức phổ biến (2026) | Vốn tự có tối thiểu |
|---|---|---|
| Mua nhà/căn hộ thương mại | ||
| Dự án có ngân hàng liên kết | ||
| Tối đa ~70% dự toán | 30% | |
| Nhà ở xã hội (NHCSXH) | Tối đa 80% giá trị hợp đồng | 20% |
Lưu ý quan trọng: ngân hàng cho vay trên giá định giá, không phải giá mua thực tế. Nếu căn hộ bạn mua giá 5 tỷ nhưng ngân hàng chỉ định giá 4,5 tỷ, thì khoản vay 80% sẽ tính trên 4,5 tỷ (= 3,6 tỷ), chứ không phải 4 tỷ.
Lãi suất vay mua nhà 2026: các ngân hàng hiện hành
Năm 2026, mặt bằng lãi suất cho vay đang trong xu hướng tăng do chi phí huy động vốn cao và việc kiểm soát tín dụng bất động sản chặt chẽ hơn. Cấu trúc lãi suất gần như mọi ngân hàng đều theo công thức: lãi suất ưu đãi cố định trong giai đoạn đầu, rồi chuyển sang lãi suất thả nổi.
Mức lãi suất vay mua nhà 2026 tham khảo (cập nhật tháng 6/2026, có thể thay đổi theo từng chương trình và hồ sơ):
| Ngân hàng | Lãi suất ưu đãi (giai đoạn đầu) | Ghi chú |
|---|---|---|
| Agribank | ||
| Techcombank | Tùy gói cố định | |
| MB Bank | ||
| ACB | ||
| BIDV | Sau đó tăng đáng kể | |
| VIB |
Nhìn chung, lãi suất ưu đãi đầu kỳ phổ biến quanh
Một số chương trình nhà ở xã hội tại Ngân hàng Chính sách Xã hội có mức ưu đãi riêng (khoảng 5,4%/năm) nhưng điều kiện đối tượng rất chặt.
Đừng chỉ nhìn con số ưu đãi. Một gói “8%/năm” cố định 6 tháng có thể đắt hơn gói “9,5%/năm” cố định 24 tháng nếu bạn vay dài hạn. Hãy yêu cầu nhân viên tín dụng tính tổng lãi phải trả qua từng năm để so sánh đúng bản chất.
Ưu đãi lãi suất 0% và ân hạn nợ gốc từ chủ đầu tư
Tại các dự án cao cấp ở Thủ Thiêm, khu Đông và trung tâm TP.HCM, nhiều chủ đầu tư lớn đang tung chính sách hỗ trợ lãi suất 0% trong
Với những dự án như The Global City hay Vinhomes Grand Park
Đây là công cụ dòng tiền rất mạnh trong giai đoạn đầu, nhưng cần hiểu rõ:
- Lãi suất 0% do chủ đầu tư trả thay, không phải ngân hàng miễn. Khoản này thường đã được “tính” một phần vào giá bán.
- Sau thời gian ưu đãi, khoản vay chuyển sang thả nổi và bạn phải trả cả gốc lẫn lãi. Áp lực tài chính thật sự bắt đầu ở giai đoạn này, không phải lúc mua.
- Phí phạt trả nợ trước hạn:
Nhiều gói ràng buộc bạn không được tất toán sớm trong 2-5 năm, hoặc chịu phí phạt1-3% dư nợ.
Lời khuyên thẳng thắn: hãy lập kế hoạch tài chính dựa trên kịch bản sau khi hết ưu đãi, chứ không phải trên con số 0% hấp dẫn ban đầu.
Hồ sơ vay mua nhà cần chuẩn bị
Một bộ hồ sơ đầy đủ giúp rút ngắn thời gian duyệt từ vài tuần xuống vài ngày. Thông thường gồm 4 nhóm:
- Nhân thân: CCCD/hộ chiếu, xác nhận cư trú (thay cho sổ hộ khẩu đã bỏ), giấy xác nhận tình trạng hôn nhân (đăng ký kết hôn hoặc xác nhận độc thân).
- Chứng minh thu nhập:
Hợp đồng lao động, sao kê lương 3-6 tháng gần nhất; nếu kinh doanh thì có giấy phép kinh doanh, sao kê tài khoản, sổ sách doanh thu; thu nhập cho thuê thì có hợp đồng thuê. - Mục đích vay:
Hợp đồng đặt cọc/ - Tài sản bảo đảm: Sổ hồng/sổ đỏ (nếu thế chấp tài sản khác) hoặc hồ sơ pháp lý dự án.
Với tài sản đã có sổ hồng, theo Luật Đất đai 2024, thủ tục đăng ký thế chấp minh bạch và nhanh hơn. Nếu mua dự án hình thành trong tương lai, hãy kiểm tra kỹ pháp lý — chỉ những dự án đủ điều kiện mở bán mới được ngân hàng nhận tài trợ.
Cách tính khả năng trả nợ (DTI)
DTI (Debt-to-Income) là tỷ lệ tổng nghĩa vụ trả nợ hàng tháng chia cho tổng thu nhập hàng tháng. Đây là thước đo ngân hàng dùng để quyết định bạn vay được bao nhiêu.
Công thức: DTI = (Tổng nợ phải trả mỗi tháng ÷ Tổng thu nhập mỗi tháng) × 100%
Ví dụ: Hai vợ chồng thu nhập 60 triệu/tháng. Đang trả góp xe 8 triệu, thẻ tín dụng 2 triệu. Nếu vay mua nhà với khoản trả góp 18 triệu/tháng thì tổng nợ là 28 triệu. DTI = 28/60 = 46,7% — đã chạm ngưỡng nhiều ngân hàng dè dặt.
Ngưỡng tham khảo:
- Dưới 36%: An toàn, hồ sơ dễ duyệt, dễ được lãi suất tốt.
36-43% :43-50% :- Trên 50%: Rất khó duyệt và nguy hiểm cho chính bạn.
Nguyên tắc cá nhân an toàn:
Lưu ý lãi suất thả nổi sau ưu đãi — rủi ro lớn nhất
Đây là phần khiến nhiều người mua “vỡ trận” trong 2026. Sau giai đoạn ưu đãi, lãi suất được tính theo công thức:
Lãi suất thả nổi = Lãi suất cơ sở (tham chiếu) + Biên độ
Biên độ phổ biến hiện nay là
Bạn nên làm rõ bằng văn bản trước khi ký:
Lãi suất cơ sở được tham chiếu theo chỉ số nào, công bố ở đâu, điều chỉnh mấy tháng/ - Biên độ cố định là bao nhiêu và có ghi rõ trong hợp đồng không.
- Mức trần lãi suất (nếu có) và phí phạt trả nợ trước hạn theo từng năm.
Kết luận
Vay mua nhà năm 2026 không khó nếu bạn chuẩn bị hồ sơ sạch, hiểu rõ hạn mức tính trên giá định giá, và đặc biệt là lập kế hoạch dòng tiền theo lãi suất thả nổi chứ không theo con số ưu đãi. Hãy giữ DTI ở mức an toàn, dự phòng quỹ khẩn cấp và đọc kỹ điều khoản biên độ trước khi đặt bút ký.
Nếu bạn đang cân nhắc một dự án cụ thể và muốn biết phương án vay tối ưu, chính sách ngân hàng liên kết cũng như lịch thanh toán phù hợp dòng tiền, đội ngũ Happy Land có thể tính toán chi tiết cho từng trường hợp.
Tham khảo thêm cẩm nang mua bất động sản, xem danh sách dự án, hoặc liên hệ tư vấn để được hỗ trợ miễn phí.
Câu hỏi thường gặp
Vay ngân hàng mua nhà được tối đa bao nhiêu phần trăm giá trị căn nhà?
Lãi suất vay mua nhà 2026 hiện khoảng bao nhiêu?
DTI bao nhiêu thì được ngân hàng duyệt vay?
Lãi suất 0% từ chủ đầu tư có thật sự miễn phí không?
Lãi suất thả nổi sau ưu đãi được tính như thế nào?
Dự án đang mở bán
Nhận bảng giá, giỏ hàng & chính sách thanh toán mới nhất — tư vấn miễn phí qua Zalo.
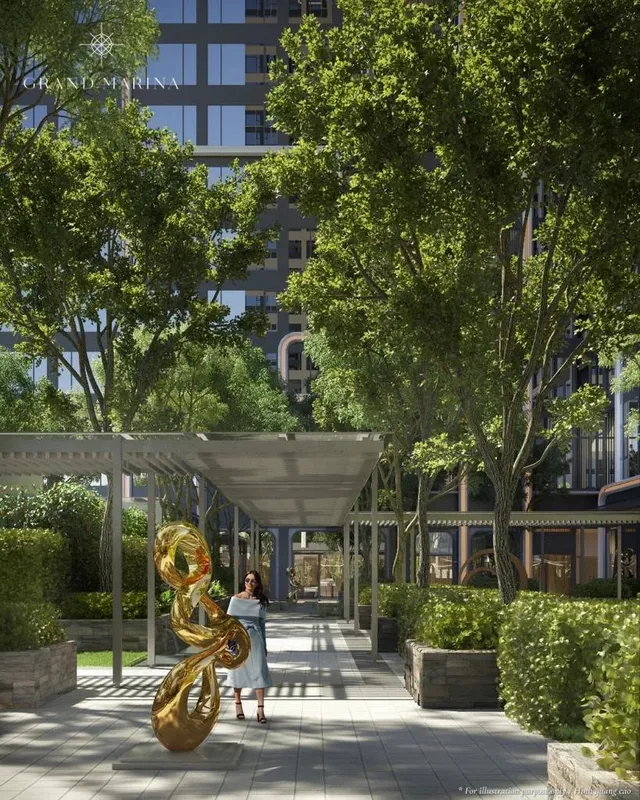
Đang mở bán Suất nước ngoài
Masterise Homes · Căn hộ hàng hiệu (Branded Residences)
Grand Marina Saigon
Quận 1
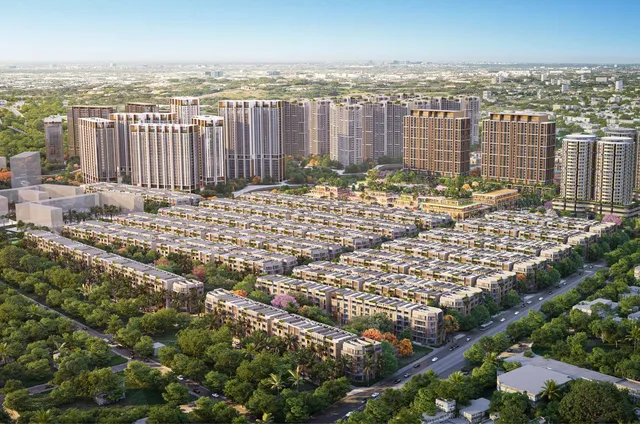
Đang mở bán Suất nước ngoài
Masterise Homes · Căn hộ hạng sang
The Global City
Phường Bình Trưng (An Phú, TP. Thủ Đức cũ)
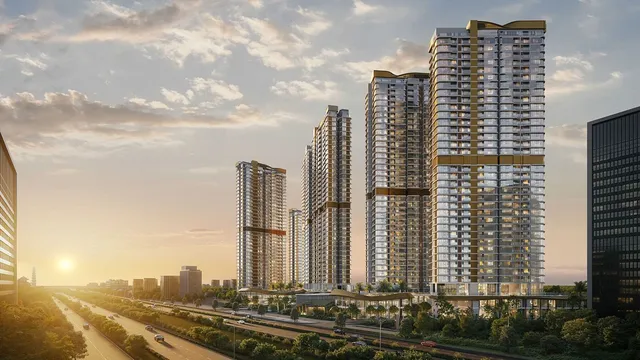
Đang mở bán Suất ngoại: cần xác nhận
Gamuda Land · Căn hộ hạng sang
Eaton Park
TP. Thủ Đức