Câu hỏi “vay mua nhà ngân hàng nào tốt nhất” nghe đơn giản nhưng câu trả lời lại không có một cái tên cố định cho mọi người.
Ngân hàng tốt nhất là ngân hàng có lãi suất sau ưu đãi (thả nổi) thấp
Bài viết này so sánh lãi suất ưu đãi, lãi suất thả nổi, thời hạn, tỷ lệ vay (LTV) và điều kiện vay tại các ngân hàng phổ biến năm 2026 một cách trung thực.
Lưu ý: mọi con số chỉ mang tính tham khảo tại tháng 6/2026, thay đổi liên tục và đây không phải tư vấn tài chính.
Bức tranh lãi suất vay mua nhà 2026
Sang năm 2026, mặt bằng lãi suất vay mua nhà đã tăng đáng kể
Đáng chú ý, có ba xu hướng mới mà người vay năm 2026 cần biết:
- Big4 không còn rẻ nhất. Trước đây nhóm quốc doanh (Vietcombank, BIDV, VietinBank, Agribank) thường có lãi thấp nhất thị trường. Hiện nay nhiều gói của Big4 ngang bằng hoặc cao hơn một số ngân hàng tư nhân và nước ngoài.
- Siết định giá tài sản.
Ngân hàng định giá thận trọng hơn. Một căn nhà giá thị trường 10 tỷ có thể chỉ được định giá 8 tỷ, kéo theo số tiền vay thực tế giảm dù LTV trên giấy vẫn 70–80% . - Tín dụng bất động sản bị kiểm soát chặt, ưu tiên nhu cầu ở thực, giảm các gói ưu đãi đặc biệt cho người dưới 35 tuổi và các dự án mang tính đầu cơ.
Hiểu bối cảnh này giúp bạn tránh kỳ vọng sai và lập kế hoạch dòng tiền sát thực tế hơn.
Bảng so sánh lãi suất vay mua nhà các ngân hàng 2026 (tham khảo)
Bảng dưới đây tổng hợp các mức tham khảo tại thời điểm tháng 6/2026. Điểm quan trọng nhất không phải cột “lãi ưu đãi” mà là cột “lãi suất sau ưu đãi (thả nổi)” — vì đó mới là mức bạn trả trong phần lớn thời gian vay.
| Ngân hàng | Nhóm | Lãi ưu đãi (giai đoạn đầu) | Lãi sau ưu đãi (thả nổi) | Thời hạn tối đa | LTV (vay tối đa) |
|---|---|---|---|---|---|
| Vietcombank | Big4 | Tới ~13,9%/năm | 30 năm | Đến 100% giá thẩm định | |
| BIDV | Big4 | 30 năm | Đến 100% giá thẩm định | ||
| VietinBank | Big4 | Từ ~12%/năm (cố định 24 tháng) | |||
| Agribank | Big4 | ~9,8%/năm trở lên | 40 năm | ||
| Techcombank | Tư nhân | 35 năm | Đến 90% nhu cầu vốn | ||
| MB Bank | Tư nhân | 35 năm | Đến 80% giá trị TS | ||
| ACB | Tư nhân | 30 năm | |||
| VPBank | Tư nhân | 25 năm | 75% | ||
| TPBank | Tư nhân | 30 năm | |||
| Shinhan Bank | Nước ngoài | Thả nổi, biên độ thấp | 30 năm | Đến 70% TS thế chấp | |
| HSBC | Nước ngoài | Tham chiếu + ~0,75% | 25 năm | Đến 70% (trần ~12 tỷ) |
Số liệu mang tính tham khảo tháng 6/2026, thay đổi theo từng chi nhánh và hồ sơ. Hãy lấy biểu lãi suất chính thức từ ngân hàng trước khi quyết định.
Muốn hiểu cách quy đổi các con số này thành số tiền trả hằng tháng, xem Cách tính lãi suất vay mua nhà.
Sự thật về lãi suất ưu đãi và lãi suất thả nổi
Đây là phần mà nhiều bài quảng cáo né tránh. Lãi suất ưu đãi “chỉ từ 5,99%” hay “chỉ từ 8%”
Ví dụ minh họa: lãi tham chiếu 7,5% + biên độ 3,8% = 11,3%/năm, và con số này còn tăng nếu lãi suất huy động tăng. Vì vậy:
- Một gói ưu đãi 7,5% nhưng biên độ 4,5% có thể đắt hơn về dài hạn so với gói ưu đãi 9% nhưng biên độ 3%.
- Khi so sánh, hãy hỏi rõ biên độ cố định và lãi suất tham chiếu được lấy theo gì, rồi tính dòng tiền trên mức thả nổi.
Đây chính là tiêu chí phân biệt “ngân hàng tốt nhất” thực sự. Đọc thêm Lãi suất thả nổi là gì? để hiểu kỹ cơ chế và cách dự phòng khi lãi tăng.
Nên chọn nhóm ngân hàng nào? Khung quyết định
Thay vì hỏi “ngân hàng nào tốt nhất”, hãy chọn theo hồ sơ và mục tiêu của bạn:
Nhóm Big4 (Vietcombank, BIDV, VietinBank, Agribank)
- Phù hợp: người muốn sự ổn định, hồ sơ pháp lý đầy đủ, vay dài hạn, thích thương hiệu lớn.
Ưu: thời hạn dài (đến 30–40 năm), thủ tục chuẩn, mạng lưới rộng.- Nhược: lãi 2026 không còn rẻ nhất, xét duyệt chặt, định giá thận trọng.
Nhóm tư nhân (Techcombank, MB, ACB, VPBank, TPBank, VIB…)
- Phù hợp: người cần giải ngân nhanh, hồ sơ linh hoạt, mua dự án có liên kết ngân hàng.
- Ưu: nhiều gói ưu đãi cạnh tranh, thời hạn dài (đến 35 năm), LTV cao.
Nhược: biên độ thả nổi thường cao hơn ( 3,5–4% ), cần đọc kỹ điều khoản.
Nhóm nước ngoài (Shinhan, HSBC, UOB, Standard Chartered…)
- Phù hợp: người có thu nhập cao, minh bạch, ưu tiên biên độ thả nổi thấp và ổn định dài hạn.
- Ưu: biên độ thả nổi thường thấp hơn, lãi dài hạn dễ chịu hơn.
- Nhược: LTV thường chỉ 70%, điều kiện thu nhập/hồ sơ ngặt hơn, ít chi nhánh.
Mẹo thực tế: nếu mua dự án sơ cấp, hãy hỏi chủ đầu tư/đơn vị phân phối về ngân hàng liên kết tài trợ dự án — thường có gói ân hạn gốc, hỗ trợ lãi suất 0% trong giai đoạn xây dựng, và thủ tục nhanh hơn vì pháp lý dự án đã được ngân hàng thẩm định sẵn.
Điều kiện và hồ sơ vay mua nhà 2026
Điều kiện cơ bản tại hầu hết ngân hàng:
- Độ tuổi:
18 đến khoảng 65–70 tuổi tại thời điểm tất toán khoản vay. - Thu nhập ổn định, chứng minh được: sao kê lương, hợp đồng lao động, hoặc nguồn thu kinh doanh.
- Tài sản đảm bảo có pháp lý rõ ràng: thường là chính căn nhà mua hoặc tài sản khác.
- Lịch sử tín dụng tốt (không nợ xấu nhóm 2 trở lên trên CIC).
Lưu ý 2026: điều kiện đang chặt hơn. Ngân hàng định giá tài sản thấp đi và ưu tiên người mua để ở thực. Hãy chuẩn bị vốn tự có tối thiểu 30% để không bị hụt khi số tiền vay được duyệt thấp hơn kỳ vọng.
Chi phí ẩn và bẫy tài chính cần lưu ý
Lãi suất chỉ là một phần. Tổng chi phí vay còn bao gồm nhiều khoản dễ bị bỏ qua:
| Khoản chi phí | Mức tham khảo | Lưu ý |
|---|---|---|
| Phí trả nợ trước hạn | ||
| ~1,5%/năm (mới phổ biến 2026) | Áp khi tất toán sớm trong thời gian ưu đãi | |
| Vài trăm nghìn đến vài triệu | Tùy giá trị tài sản | |
| Đôi khi là điều kiện ngầm để được lãi ưu đãi | ||
| Phí công chứng, đăng ký thế chấp | Theo quy định | Bên vay thường chịu |
Điểm mới năm 2026 đáng cảnh báo: ngoài phí phạt trả nợ trước hạn, một số ngân hàng cộng thêm phí cam kết duy trì lãi suất ưu đãi nếu bạn tất toán sớm trong giai đoạn ưu đãi.
Nghĩa là nếu bạn vay với lãi 8%, định trả hết sau 1 năm để “né” thả nổi, bạn có thể bị tính cả hai loại phí. Hãy yêu cầu ngân hàng ghi rõ ràng từng loại phí và mốc thời gian trong hợp đồng.
Để tránh các cái bẫy phổ biến khác (mua quá sức, dồn hết tiền vào trả gốc, không có quỹ dự phòng), đọc Bẫy tài chính khi mua nhà trả góp.
Nên vay bao nhiêu cho an toàn?
Một nguyên tắc đơn giản giúp bạn không “ngộp” khi lãi thả nổi tăng:
- Tổng số tiền trả nợ hằng tháng (gốc + lãi) không vượt quá 40% thu nhập ổn định
, lý tưởng là 30–35% . Chuẩn bị vốn tự có tối thiểu giá trị căn nhà.20–30% Tính dòng tiền theo lãi thả nổi, cộng thêm để kiểm tra khả năng chịu đựng khi lãi tăng.2–3% dự phòng
Ví dụ: thu nhập 40 triệu/tháng thì khoản trả nợ nên dưới 16 triệu/tháng. Nếu một phương án vay khiến bạn phải trả 20 triệu/tháng khi lãi thả nổi, đó là dấu hiệu vay quá sức. Khung tính chi tiết và các ngưỡng an toàn được trình bày trong Nên vay bao nhiêu % khi mua nhà?.
Mẹo chọn ngân hàng và đàm phán
- So sánh ít nhất 3 ngân hàng ở cả ba nhóm, dựa trên lãi thả nổi và biên độ, không chỉ lãi ưu đãi.
- Hỏi rõ thời gian ưu đãi (6, 12, 18, 24 hay 36 tháng) và mức nhảy ngay sau đó.
- Yêu cầu bảng tính dòng tiền (lịch trả nợ gốc + lãi) cho toàn bộ kỳ hạn, không chỉ năm đầu.
- Đàm phán biên độ — đây là phần ít người biết có thể thương lượng, đặc biệt với khách hồ sơ tốt.
- Tận dụng gói liên kết dự án nếu mua nhà sơ cấp, để có ân hạn gốc và hỗ trợ lãi suất.
Liên hệ nhận bảng giá gốc và giỏ hàng
Nếu bạn đang chọn mua một dự án sơ cấp và muốn biết ngân hàng nào đang liên kết tài trợ dự án đó (cùng các gói ân hạn gốc, hỗ trợ lãi suất 0% trong thời gian xây dựng), Happy Land cung cấp bảng giá gốc từ chủ đầu tư và giỏ hàng còn trống được cập nhật trực tiếp, kèm thông tin ngân hàng tài trợ cho từng dự án.
Bạn cũng có thể xem danh sách dự án và sắp xếp theo giá từ thấp đến cao để khoanh vùng các dự án phù hợp khả năng tài chính trước khi tính phương án vay.
Miễn trừ trách nhiệm: Toàn bộ lãi suất, phí và điều kiện trong bài là số liệu tham khảo tại tháng 6/2026 và thay đổi liên tục theo biểu lãi suất từng ngân hàng, từng chi nhánh và hồ sơ cụ thể của bạn.
Bài viết không phải là tư vấn tài chính hay khuyến nghị vay. Trước khi quyết định, hãy lấy bảng lãi suất chính thức và bảng tính dòng tiền trực tiếp từ ngân hàng giải ngân, và cân nhắc tham vấn chuyên gia tài chính độc lập.
Câu hỏi thường gặp
Vay mua nhà ngân hàng nào lãi suất thấp nhất năm 2026?
Lãi suất ưu đãi vay mua nhà áp dụng được bao lâu?
Vay mua nhà tối đa được bao nhiêu phần trăm giá trị căn nhà (LTV)?
Trả nợ trước hạn có bị phạt không?
Nên vay bao nhiêu phần trăm thu nhập để mua nhà cho an toàn?
Số liệu lãi suất trong bài có chính xác tuyệt đối không?
Không. Tất cả con số là tham khảo tại thời điểm tháng 6/2026 và thay đổi liên tục theo biểu lãi suất từng ngân hàng, từng chi nhánh và hồ sơ của bạn. Bài viết không phải tư vấn tài chính. Trước khi quyết định, hãy lấy bảng lãi suất chính thức và bảng tính dòng tiền trực tiếp từ ngân hàng giải ngân.
Dự án đang mở bán
Nhận bảng giá, giỏ hàng & chính sách thanh toán mới nhất — tư vấn miễn phí qua Zalo.
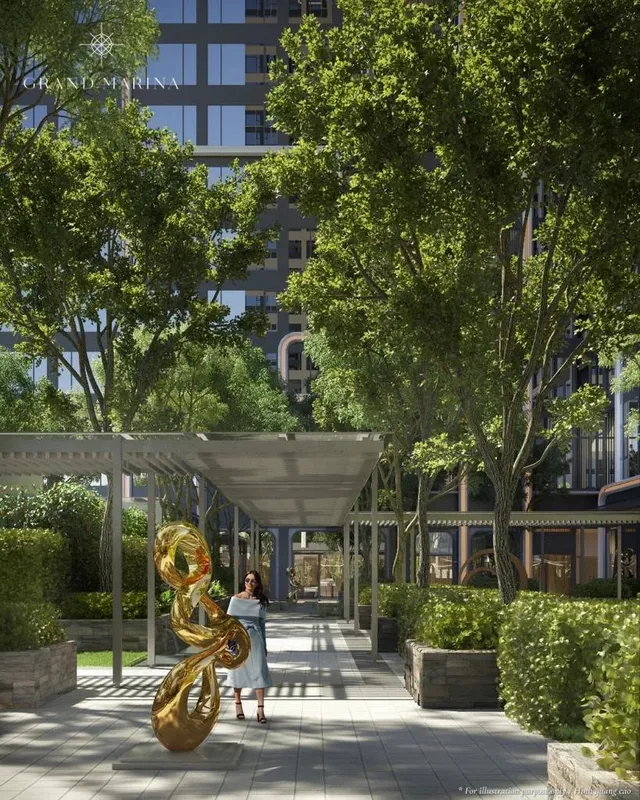
Đang mở bán Suất nước ngoài
Masterise Homes · Căn hộ hàng hiệu (Branded Residences)
Grand Marina Saigon
Quận 1
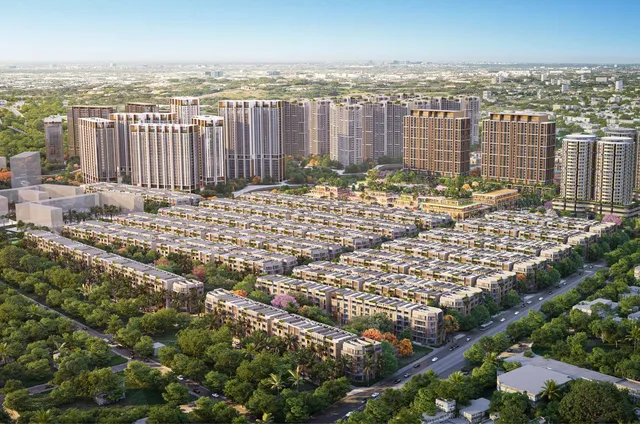
Đang mở bán Suất nước ngoài
Masterise Homes · Căn hộ hạng sang
The Global City
Phường Bình Trưng (An Phú, TP. Thủ Đức cũ)
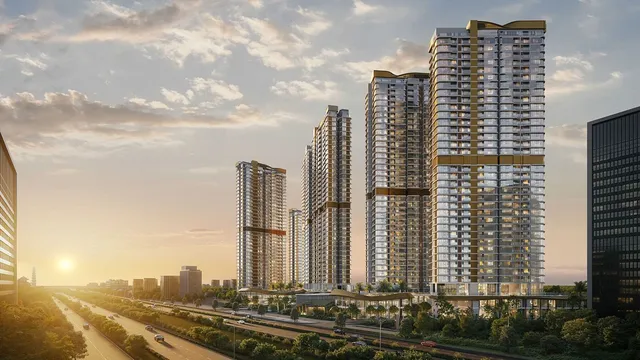
Đang mở bán Suất ngoại: cần xác nhận
Gamuda Land · Căn hộ hạng sang
Eaton Park
TP. Thủ Đức