Bất động sản dòng tiền là cụm từ được nhắc đến rất nhiều khi thị trường bước qua giai đoạn “lướt sóng” sang giai đoạn đầu tư bền vững hơn.
Hiểu đơn giản, đây là cách đầu tư để mỗi tháng tài sản tự sinh ra thu nhập cho thuê đều đặn, thay vì chỉ nằm chờ tăng giá rồi bán lại.
Bài viết này giải thích bản chất bất động sản dòng tiền, cách tính dòng tiền thực sau khi trừ mọi chi phí và lãi vay, tỷ suất cho thuê hợp lý năm 2026, và một bảng ví dụ minh họa cả trường hợp dòng tiền dương lẫn âm để bạn nhìn rõ rủi ro trước khi xuống tiền.
Bất động sản dòng tiền là gì?
Điểm cốt lõi nằm ở chữ “dòng tiền”: sau khi lấy tiền cho thuê thu về trừ đi toàn bộ chi phí vận hành và khoản trả lãi vay (nếu có), phần còn lại chính là dòng tiền mà tài sản mang về cho bạn mỗi tháng.
Nếu phần còn lại dương, tài sản đang “nuôi” bạn. Nếu âm, bạn đang phải bỏ thêm tiền túi để nuôi tài sản.
Đây là điểm khác biệt quan trọng so với hai chiến lược phổ biến khác:
- Đầu tư lãi vốn (capital gain): đặt cược vào việc giá tăng để bán lại, dòng tiền cho thuê chỉ là phần phụ. Rủi ro cao hơn vì phụ thuộc vào chu kỳ thị trường.
- Lướt sóng: mua nhanh bán nhanh trong thời gian ngắn, gần như không quan tâm dòng tiền.
Nhà đầu tư theo trường phái dòng tiền ưu tiên sự ổn định, ít phụ thuộc thời điểm thị trường và muốn tài sản tự trả góp một phần hoặc toàn bộ cho chính nó. Tuy nhiên, “ít phụ thuộc tăng giá” không có nghĩa là “không rủi ro” — như phần dưới sẽ phân tích.
Cách tính dòng tiền thực: thu thuê - chi phí - lãi vay
Sai lầm phổ biến nhất là chỉ lấy tiền thuê hàng tháng chia cho giá mua rồi kết luận “lời 6%/năm”. Con số đó là tỷ suất gộp, chưa phản ánh túi tiền thật của bạn. Để biết tài sản thực sự sinh lời hay không, cần đi qua ba bước.
Bước 1: Tỷ suất cho thuê gộp (gross yield)
Tỷ suất gộp = (Tiền thuê cả năm / Giá mua bất động sản) × 100%
Ví dụ căn hộ giá 3 tỷ, cho thuê 15 triệu/tháng = 180 triệu/năm → tỷ suất gộp = 6%/năm. Đây mới chỉ là con số “đẹp trên giấy”.
Bước 2: Tỷ suất cho thuê ròng (net yield)
Tỷ suất ròng = (Tiền thuê cả năm - Chi phí vận hành cả năm) / Giá mua × 100%
Chi phí vận hành thường bị bỏ sót gồm rất nhiều khoản. Đây là danh sách cần liệt kê đầy đủ:
| Khoản chi phí | Ghi chú thực tế |
|---|---|
| Phí quản lý chung cư | |
| Phí bảo trì, sửa chữa | Nội thất, điện nước, máy lạnh hỏng hóc theo thời gian |
| Khấu hao nội thất | |
| Thuế cho thuê | Thuế GTGT + TNCN khi doanh thu vượt ngưỡng theo quy định |
| Phí môi giới | |
| Tỷ lệ trống phòng | |
| Bảo hiểm tài sản (nếu có) | Khoản nhỏ nhưng nên tính |
Bước 3: Dòng tiền sau lãi vay (cái túi tiền thật)
Nếu bạn vay ngân hàng, phải trừ tiếp khoản trả lãi (và gốc) hàng tháng. Đây là bước quyết định dòng tiền dương hay âm:
Dòng tiền tháng = Tiền thuê - Chi phí vận hành - Tiền trả ngân hàng (gốc + lãi)
Một chỉ số nâng cao mà nhà đầu tư chuyên nghiệp hay dùng là
Cash-on-cash = Dòng tiền dương cả năm / Tổng vốn tự bỏ ra (vốn đối ứng + chi phí mua + nội thất) × 100%
Chỉ số này cho biết mỗi đồng tiền túi của bạn đang sinh lời bao nhiêu phần trăm, có ý nghĩa hơn nhiều so với tỷ suất tính trên giá trị toàn bộ căn hộ. Mức 8%/năm trở lên thường được xem là hấp dẫn, nhưng đây chỉ là tham khảo và phụ thuộc lãi vay từng thời điểm.
Tỷ suất cho thuê hợp lý 2026 và sự thật ít người nói
Đây là phần trung thực nhất mà nhiều bài viết né tránh. Tại các đô thị lớn như TP.HCM và Hà Nội, tỷ suất cho thuê gộp căn hộ năm 2026 dao động phổ biến
- Nếu vay nhiều, tiền thuê có thể không đủ trả lãi → dòng tiền âm, bạn phải bù thêm mỗi tháng.
- Tỷ suất cho thuê đơn thuần không phải lúc nào cũng “thắng” gửi tiết kiệm nếu chỉ nhìn dòng tiền. Phần lời kỳ vọng thật sự thường đến từ tăng giá dài hạn — mà tăng giá thì không chắc chắn.
- Sản phẩm có tỷ suất cao (nhà trọ, officetel, căn hộ dịch vụ) thường đi kèm rủi ro pháp lý, vận hành vất vả và tỷ lệ trống phòng lớn hơn.
Vì vậy, bài học cho nhà đầu tư dòng tiền là so sánh tỷ suất cho thuê với chính chi phí vốn của bạn, chứ không nhìn con số tuyệt đối. Để hiểu sâu hơn về mức tỷ suất theo từng khu vực và phân khúc, bạn có thể xem Tỷ suất cho thuê căn hộ TP.HCM 2026.
Bảng ví dụ: dòng tiền dương và dòng tiền âm
Hai kịch bản dưới đây dùng cùng một căn hộ giá 3 tỷ, cho thuê 15 triệu/tháng, chỉ khác nhau ở tỷ lệ vay. Tất cả số liệu mang tính minh họa, làm tròn để dễ hình dung.
| Khoản mục (mỗi tháng) | Kịch bản A: vốn nhiều, vay ít (vay 30%) | Kịch bản B: vốn ít, vay nhiều (vay 70%) |
|---|---|---|
| Giá căn hộ | 3.000 triệu | 3.000 triệu |
| Vốn tự có | 2.100 triệu | 900 triệu |
| Số tiền vay | 900 triệu | 2.100 triệu |
| Tiền thuê thu về | +15,0 triệu | +15,0 triệu |
| Phí quản lý + vận hành | −1,5 triệu | −1,5 triệu |
| Dự phòng trống phòng + bảo trì | −1,5 triệu | −1,5 triệu |
| Trả ngân hàng (gốc + lãi, ~11%/năm, 15 năm) | −10,2 triệu | −23,9 triệu |
| Dòng tiền ròng / tháng | +1,8 triệu (DƯƠNG) | −11,9 triệu (ÂM) |
Kịch bản B: mỗi tháng bạn phải bỏ thêm gần 12 triệu tiền túi để bù khoản vay. Đây là dòng tiền âm — chỉ “có lời” nếu giá căn hộ tăng đủ mạnh để bù toàn bộ phần bù lỗ này khi bán, một canh bạc phụ thuộc thị trường.
Bài học rút ra rất rõ: với cùng một tài sản, mức độ vay quyết định bạn đang đầu tư dòng tiền hay đang đặt cược vào tăng giá. Trước khi chốt tỷ lệ vay, hãy đọc Nên vay bao nhiêu % khi mua nhà để cân đối đòn bẩy an toàn.
Chọn sản phẩm và khu vực cho dòng tiền tốt
Dòng tiền tốt hay xấu phụ thuộc rất nhiều vào việc chọn đúng sản phẩm và đúng vị trí. Dưới đây là so sánh các nhóm phổ biến (tỷ suất là khoảng tham khảo, thay đổi theo dự án):
| Loại sản phẩm | Tỷ suất gộp tham khảo | Ưu điểm | Cần lưu ý |
|---|---|---|---|
| Dễ cho thuê, thanh khoản cao, pháp lý rõ | Tỷ suất không cao, giá vào lớn | ||
| Officetel | Giá mềm, khách thuê văn phòng nhỏ | Pháp lý sở hữu, hạn chế đăng ký thường trú | |
| Căn hộ dịch vụ / cho thuê ngắn ngày | Tỷ suất cao nếu lấp đầy tốt | Vận hành vất vả, phụ thuộc du lịch, trống phòng | |
| Nhà trọ / phòng trọ | Dòng tiền mạnh, nhu cầu ổn định | Quản lý cực, pháp lý PCCC, xuống cấp nhanh |
Một vài nguyên tắc chọn để dòng tiền bền vững:
- Vị trí có nhu cầu thuê thực: gần khu công nghiệp, trường đại học, bệnh viện, trung tâm văn phòng — nơi luôn có người cần thuê.
- Diện tích nhỏ, dễ cho thuê
: căn 1-2 phòng ngủ thường cho tỷ suất tốt hơn căn lớn và dễ tìm khách. - Giá vào hợp lý: mua được giá gốc từ chủ đầu tư hoặc giai đoạn đầu thường tạo biên dòng tiền tốt hơn mua thứ cấp giá cao.
- Pháp lý sạch: tránh sản phẩm vướng pháp lý vì rủi ro cho thuê và bán lại đều cao.
Nếu bạn đang phân vân giữa căn hộ để ở và để cho thuê, bài Có nên mua căn hộ cho thuê? phân tích kỹ hơn các tình huống cụ thể.
Rủi ro của bất động sản dòng tiền
Không có kênh đầu tư nào không rủi ro, và dòng tiền cũng vậy. Bốn rủi ro lớn nhất:
- Trống phòng (vacancy):
chỉ cần 1-2 tháng không có khách là tỷ suất cả năm giảm mạnh. Đây là rủi ro thường bị tính thiếu nhất. - Lãi vay tăng: khoản vay thả nổi sau ưu đãi có thể nhảy lên cao, biến dòng tiền dương thành âm chỉ sau một kỳ điều chỉnh.
- Khấu hao và chi phí phát sinh: nội thất xuống cấp, sửa chữa, thay thiết bị — những khoản này ăn dần vào lợi nhuận theo thời gian.
- Thanh khoản và pháp lý: khi cần bán, không phải lúc nào cũng bán nhanh được giá tốt; sản phẩm pháp lý chưa hoàn thiện càng khó.
Ngoài ra còn có nghĩa vụ thuế và thủ tục hợp đồng khi cho thuê — phần này được hướng dẫn chi tiết trong bài Cho thuê căn hộ 2026: thủ tục, hợp đồng & thuế.
Kết luận và bước tiếp theo
Bất động sản dòng tiền là chiến lược phù hợp với người muốn thu nhập thụ động ổn định và không thích phụ thuộc vào việc đoán đỉnh đáy thị trường.
Nhưng “dòng tiền” chỉ thật sự có ý nghĩa khi bạn tính đầy đủ: thu thuê trừ chi phí vận hành trừ lãi vay, rồi so sánh với chi phí vốn của chính mình.
Một con số tỷ suất 6% trên giấy có thể trở thành dòng tiền âm khi bạn vay quá nhiều, và ngược lại một căn tỷ suất khiêm tốn vẫn có thể là khoản đầu tư tốt nếu mua đúng giá, ít đòn bẩy.
Bạn có thể tự tính lợi suất gộp, lợi suất ròng và số năm hoàn vốn cho đúng căn hộ mình quan tâm bằng công cụ tính lợi suất cho thuê — chỉ cần nhập giá mua và tiền thuê dự kiến.
Các con số trong bài đều mang tính tham khảo và thay đổi theo thời điểm, khu vực, từng dự án — đầu tư bất động sản luôn có rủi ro và đây không phải lời khuyên đầu tư. Hãy tự tính dòng tiền theo tình huống riêng của bạn trước khi quyết định.
Tại Happy Land, bạn được cung cấp bảng giá gốc từ chủ đầu tư cùng giỏ hàng còn trống cập nhật theo thời gian thực, giúp tính toán biên dòng tiền chính xác ngay từ giá vào.
Nếu muốn được tư vấn so sánh tỷ suất cho thuê giữa các dự án phù hợp mục tiêu dòng tiền, bạn có thể nhắn Zalo cho đội ngũ Happy Land để nhận bảng giá và phân tích sơ bộ.
Bạn cũng có thể tự xem và danh sách dự án — sắp xếp được theo mức giá để dễ lọc sản phẩm phù hợp ngân sách.
Câu hỏi thường gặp
Bất động sản dòng tiền khác gì với mua chờ tăng giá?
Bất động sản dòng tiền hướng tới thu nhập cho thuê đều đặn mỗi tháng và không phụ thuộc vào việc giá có tăng hay không. Trong khi đó, chiến lược chờ tăng giá (lãi vốn) đặt cược vào việc bán lại với giá cao hơn trong tương lai, dòng tiền cho thuê chỉ là phụ. Nhiều nhà đầu tư kết hợp cả hai, nhưng nếu mục tiêu chính là dòng tiền thì bạn phải tính kỹ phần thu thuê trừ chi phí và lãi vay, không nên kỳ vọng giá tăng để bù lỗ.
Tỷ suất cho thuê bao nhiêu thì gọi là tốt?
Mua căn hộ dòng tiền có nên vay ngân hàng không?
Loại sản phẩm nào cho dòng tiền tốt nhất?
Dòng tiền âm có phải lúc nào cũng xấu không?
Không hẳn, nhưng cần tỉnh táo. Dòng tiền âm nghĩa là mỗi tháng bạn phải bỏ thêm tiền túi để bù phần thiếu hụt giữa tiền thuê và chi phí cộng lãi vay. Một số nhà đầu tư chấp nhận âm nhẹ nếu tin chắc giá sẽ tăng mạnh, nhưng đây là đánh cược và rủi ro cao. Với người đầu tư để có thu nhập ổn định, mục tiêu nên là dòng tiền dương hoặc ít nhất hòa vốn sau khi đã trừ mọi chi phí thực tế.
Dự án đang mở bán
Nhận bảng giá, giỏ hàng & chính sách thanh toán mới nhất — tư vấn miễn phí qua Zalo.
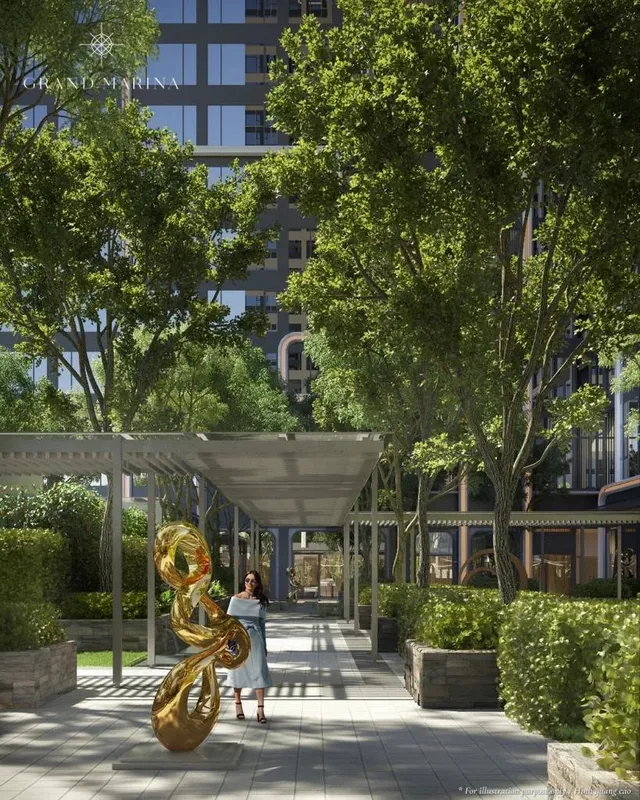
Đang mở bán Suất nước ngoài
Masterise Homes · Căn hộ hàng hiệu (Branded Residences)
Grand Marina Saigon
Quận 1
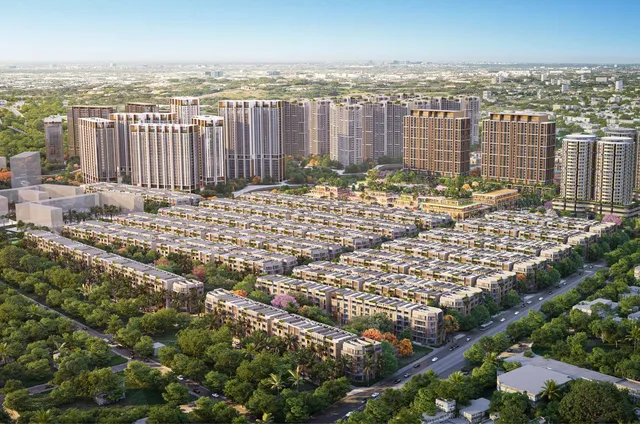
Đang mở bán Suất nước ngoài
Masterise Homes · Căn hộ hạng sang
The Global City
Phường Bình Trưng (An Phú, TP. Thủ Đức cũ)
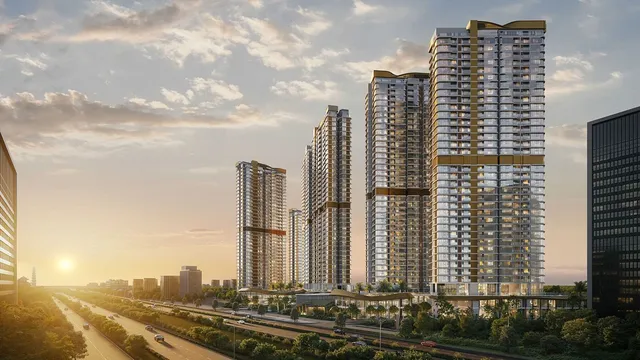
Đang mở bán Suất ngoại: cần xác nhận
Gamuda Land · Căn hộ hạng sang
Eaton Park
TP. Thủ Đức