Khi vay mua nhà, câu hỏi khiến nhiều người băn khoăn nhất không phải vay bao nhiêu, mà là nên chọn lãi suất cố định hay thả nổi.
Bài viết này so sánh hai loại lãi suất một cách trung thực, giải thích cơ chế gói “ưu đãi cố định đầu rồi thả nổi” mà gần như mọi khoản vay mua nhà ở Việt Nam đang áp dụng, và giúp bạn biết loại nào hợp với mình.
Lãi suất cố định và lãi suất thả nổi khác nhau thế nào
Lãi suất cố định là mức lãi được ấn định tại thời điểm ký hợp đồng và không thay đổi trong một khoảng thời gian nhất định.
Trong giai đoạn đó, dù thị trường biến động ra sao, số tiền lãi bạn trả vẫn giữ nguyên. Ưu điểm lớn nhất là tính chắc chắn: bạn biết chính xác mỗi tháng phải trả bao nhiêu, rất dễ lập kế hoạch tài chính cho gia đình.
Lãi suất thả nổi là mức lãi thay đổi theo thị trường, được điều chỉnh định kỳ (thường 3 hoặc 6 tháng một lần). Công thức cốt lõi mà bạn cần thuộc lòng là:
Lãi suất thả nổi = Lãi suất cơ sở (lãi tham chiếu) + Biên độ
Trong đó lãi suất cơ sở
Biên độ không đổi suốt kỳ vay, nhưng vì lãi cơ sở lên xuống nên tổng lãi thả nổi cũng lên xuống theo.
Chúng tôi đã có bài riêng giải thích sâu hơn, bạn nên đọc kèm: Lãi suất thả nổi là gì? và Cách tính lãi suất vay mua nhà.
Sự thật quan trọng: “cố định” ở Việt Nam thường chỉ là cố định 1-3 năm đầu
Đây là điểm mà nhiều người mua nhà lần đầu hiểu sai. Khi ngân hàng quảng cáo “lãi suất cố định 6,5%”, phần lớn trường hợp không phải cố định suốt 20 năm.
Đó là gói ưu đãi cố định trong giai đoạn đầu — phổ biến 6, 12, 18 hoặc 24 tháng, một số ngân hàng ngoại lên tới 36 tháng — sau đó khoản vay tự động chuyển sang lãi suất thả nổi cho toàn bộ thời gian còn lại.
Nói cách khác, với một khoản vay 20 năm và ưu đãi cố định 2 năm, thì có tới 18 năm bạn trả theo lãi thả nổi. Con số ưu đãi hấp dẫn chỉ chi phối một phần rất nhỏ vòng đời khoản vay.
Vì thế, câu hỏi “cố định hay thả nổi” thực chất thường là: chọn gói ưu đãi cố định ngắn hay dài, và lãi thả nổi sau ưu đãi là bao nhiêu.
Cơ chế thực tế của một gói vay mua nhà 2026 thường như sau:
- Giai đoạn 1 (ưu đãi):
cố định ở mức thấp, ví dụ 6-9% /năm trong6-24 tháng đầu. Đây là con số ngân hàng dùng để quảng cáo. - Giai đoạn 2 (thả nổi): áp dụng công thức lãi cơ sở + biên độ cho phần thời gian còn lại. Năm 2026, mức thả nổi sau ưu đãi của nhiều ngân hàng rơi vào khoảng
12-15% /năm
Bảng so sánh lãi suất cố định và thả nổi
Dưới đây là bảng so sánh tổng quát. Các con số mang tính tham khảo, thay đổi theo từng ngân hàng, từng thời điểm và hồ sơ của bạn.
| Tiêu chí | Lãi suất cố định (gói ưu đãi đầu) | Lãi suất thả nổi (sau ưu đãi) |
|---|---|---|
| Cách xác định | Ấn định sẵn, không đổi trong giai đoạn ưu đãi | |
| Mức tham khảo 2026 | ||
| Tính ổn định | Cao trong giai đoạn ưu đãi | Thấp, lên xuống theo thị trường |
| Dễ lập kế hoạch | Rất dễ (biết trước số tiền trả) | Khó, phải dự phòng cho kịch bản lãi tăng |
| Khi thị trường lãi giảm | Không được hưởng lợi (vẫn trả mức cũ) | Được hưởng lợi, tiền trả giảm theo |
| Khi thị trường lãi tăng | Được bảo vệ trong giai đoạn cố định | Tiền trả tăng, có thể “đội” vài triệu/tháng |
| Rủi ro lớn nhất | Hết ưu đãi là rơi vào thả nổi cao | Cú sốc lãi suất, áp lực dòng tiền |
| Hợp với ai | Người thu nhập ổn định, ngại rủi ro | Người trả nợ sớm, có dự phòng lớn, kỳ vọng lãi giảm |
Kịch bản lãi tăng và lãi giảm: con số minh họa
Để thấy rõ tác động, hãy lấy ví dụ tham khảo một khoản vay 1,5 tỷ đồng, kỳ hạn 20 năm, trả gốc đều hằng tháng (~6,25 triệu gốc/tháng). Đây chỉ là minh họa cách lãi suất ảnh hưởng tới tiền trả, không phải báo giá.
| Tình huống | Lãi suất áp dụng | Lãi tháng đầu (≈) | Tổng gốc + lãi tháng đầu (≈) |
|---|---|---|---|
| Trong giai đoạn ưu đãi | 7%/năm | ~8,75 triệu | ~15 triệu |
| Hết ưu đãi, lãi thả nổi vừa phải | 12%/năm | ~15 triệu | ~21,25 triệu |
| Hết ưu đãi, lãi thả nổi cao | 15%/năm | ~18,75 triệu | ~25 triệu |
| Kịch bản thị trường hạ nhiệt | 10%/năm | ~12,5 triệu | ~18,75 triệu |
Bạn có thể thấy: chỉ riêng việc lãi nhảy từ 7% (ưu đãi) lên 15% (thả nổi cao) khiến khoản trả tháng đầu tăng từ ~15 triệu lên ~25 triệu — chênh khoảng 10 triệu/tháng.
Đó là lý do chuyên gia luôn khuyên: đừng tính khả năng trả nợ ở mức lãi ưu đãi
(Lưu ý: số lãi giảm dần theo dư nợ qua các năm, đây chỉ là tháng đầu để dễ so sánh.)
Cách đọc biên độ và những câu cần hỏi ngân hàng
Vì lãi thả nổi chi phối phần lớn khoản vay, biên độ và lãi suất cơ sở mới là thứ quyết định, chứ không phải con số ưu đãi in to trên tờ rơi. Trước khi ký, hãy yêu cầu nhân viên tín dụng làm rõ và ghi vào hợp đồng:
- Lãi suất thả nổi sau ưu đãi hiện đang là bao nhiêu? Yêu cầu họ tính cụ thể: lấy lãi suất cơ sở hiện hành cộng biên độ để ra con số hôm nay. Đây là tham chiếu thực tế nhất.
- Biên độ là bao nhiêu, có cố định suốt kỳ vay không?
Năm 2026 biên độ phổ biến khoảng 3-4,5% /năm. Biên độ càng thấp càng có lợi về dài hạn. - Lãi suất cơ sở căn cứ vào đâu?
Lãi tiết kiệm 12-13 tháng, lãi tham chiếu nội bộ, hay chỉ số nào khác? Cách tính có minh bạch, công bố công khai không? - Kỳ điều chỉnh là bao lâu? 3 tháng hay 6 tháng một lần. Kỳ càng dài bạn càng có thời gian chuẩn bị.
- Phí phạt trả nợ trước hạn?
Thường 1-3% dư nợ và giảm dần theo năm. Điều khoản này quyết định bạn có dễ “thoát” sang ngân hàng khác khi lãi tăng quá cao hay không.
Một gói lãi ưu đãi 6% nhưng biên độ 4,5% có thể về dài hạn lại đắt hơn gói ưu đãi 8% mà biên độ chỉ 3%. Đừng để con số ban đầu đánh lừa. Muốn so sánh tổng thể giữa các ngân hàng, hãy đọc thêm Vay mua nhà ngân hàng nào tốt nhất 2026.
Ai nên chọn cố định, ai nên chọn thả nổi
Không có lựa chọn “đúng” cho tất cả mọi người. Việc chọn phụ thuộc vào thu nhập, khẩu vị rủi ro và kế hoạch trả nợ của bạn.
Nên ưu tiên gói cố định dài / biên độ thấp, minh bạch nếu bạn:
- Có thu nhập ổn định nhưng không nhiều dư dả, cần biết trước số tiền trả mỗi tháng.
- Ngại rủi ro, không muốn mất ngủ vì lãi suất biến động.
Vay dài hạn 15-20 năm và muốn an toàn dòng tiền gia đình.- Là người mua nhà lần đầu, chưa quen với các cú sốc lãi suất.
Có thể cân nhắc thả nổi (sau ưu đãi ngắn) nếu bạn:
- Dự định trả hết nợ trong vài năm đầu (có khoản tiền lớn sắp về).
- Có quỹ dự phòng đủ mạnh để chịu được khi lãi tăng đột ngột.
- Theo dõi thị trường tốt và kỳ vọng mặt bằng lãi suất sẽ giảm.
- Chấp nhận đánh đổi rủi ro để lấy cơ hội tiết kiệm khi lãi hạ.
Trên thực tế, vì hầu hết các gói vay mua nhà tại Việt Nam đều “ưu đãi cố định đầu rồi thả nổi”, lựa chọn của bạn thường nằm ở độ dài giai đoạn cố định
Kết luận
Khi quyết định lãi suất cố định hay thả nổi
Bài viết cung cấp thông tin chung, không phải lời khuyên tài chính hay pháp lý. Lãi suất, biên độ và các con số nêu trên chỉ mang tính tham khảo, thay đổi theo từng ngân hàng và thời điểm — bạn nên kiểm tra trực tiếp với ngân hàng trước khi quyết định.
Nếu bạn đang chọn căn hộ hoặc nhà tại các dự án sơ cấp và muốn được tư vấn cách cân đối khoản vay sao cho phù hợp dòng tiền, đội ngũ Happy Land sẵn sàng hỗ trợ — nhắn Zalo để được trao đổi nhanh, hoặc xem trước danh sách dự án đang mở bán.
Câu hỏi thường gặp
Lãi suất cố định khi vay mua nhà có cố định suốt 20 năm không?
Biên độ lãi suất là gì và bao nhiêu là hợp lý?
Nên chọn lãi suất cố định hay thả nổi khi vay mua nhà năm 2026?
Làm sao biết lãi suất thả nổi sau ưu đãi sẽ là bao nhiêu?
Vay rồi lãi thả nổi tăng quá cao thì có chuyển ngân hàng được không?
Dự án đang mở bán
Nhận bảng giá, giỏ hàng & chính sách thanh toán mới nhất — tư vấn miễn phí qua Zalo.
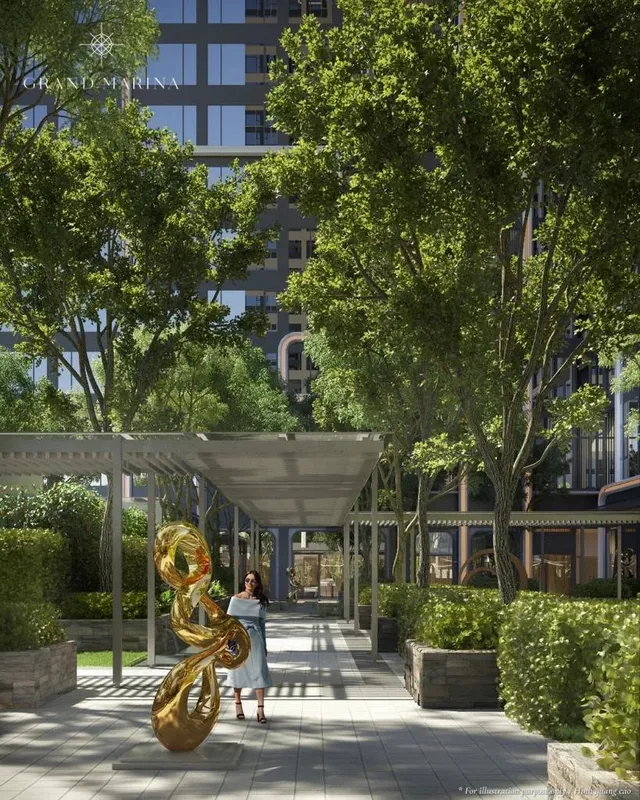
Đang mở bán Suất nước ngoài
Masterise Homes · Căn hộ hàng hiệu (Branded Residences)
Grand Marina Saigon
Quận 1
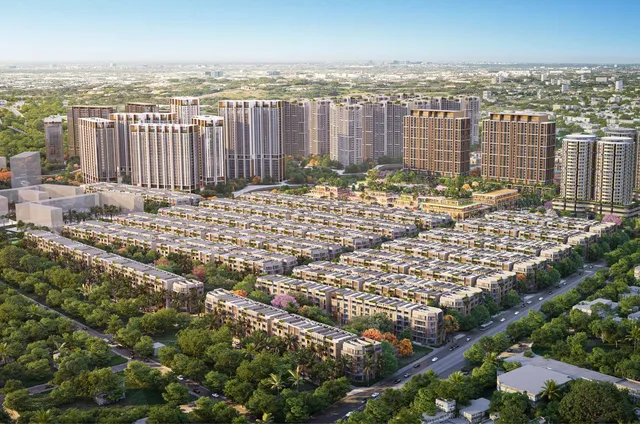
Đang mở bán Suất nước ngoài
Masterise Homes · Căn hộ hạng sang
The Global City
Phường Bình Trưng (An Phú, TP. Thủ Đức cũ)
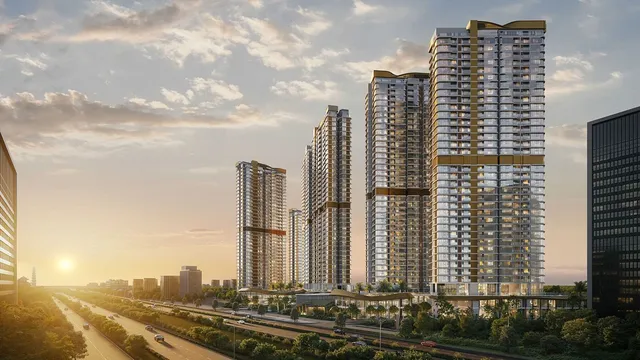
Đang mở bán Suất ngoại: cần xác nhận
Gamuda Land · Căn hộ hạng sang
Eaton Park
TP. Thủ Đức