Quý 2/2026 khép lại với một thị trường căn hộ TP.HCM hai tốc độ: nguồn cung mở bán mới tăng mạnh và giá sơ cấp lập mặt bằng cao hơn, trong khi thị trường thứ cấp lặng lẽ điều chỉnh.
Bài này tổng hợp các số liệu theo công bố của CBRE, DKRA, Knight Frank (qua báo chí đầu tháng 7/2026) và rút ra ý nghĩa thực dụng cho người mua. Số liệu là tham khảo theo từng đơn vị nghiên cứu — khác nhau về phạm vi/phương pháp; bài viết không phải lời khuyên đầu tư.
Tóm tắt 30 giây
- Nguồn cung: ~6.573 căn hộ mở bán mới trong quý (+20% so với cùng kỳ); gần 80% đến từ Bình Dương cũ, nội đô TP.HCM cũ tiếp tục khan hiếm.
- Giá sơ cấp: trung bình ~76 triệu/m²
(chưa VAT/ +8% theo quý, +16% theo năm — kéo bởi phân khúc cao cấp. - Giá thứ cấp:
điều chỉnh 3–6% so với quý trước ở nhiều khu vực (DKRA/ - Hấp thụ: ~90% toàn thị trường (CBRE, gồm Bình Dương cũ) nhưng chỉ ~39% riêng TP.HCM cũ (Knight Frank) — nội đô thiên cao cấp nên bán chậm hơn.
Nguồn cung: Bình Dương cũ là “công xưởng” căn hộ mới
Theo số liệu CBRE công bố qua báo chí, Quý 2/2026 thị trường TP.HCM (phạm vi sau sáp nhập) đón 6.573 căn hộ và 1.934 căn nhà liền thổ mở bán mới, tăng khoảng 20% so với cùng kỳ 2025.
Điểm cấu trúc quan trọng: gần 80% lượng mở bán đến từ khu vực Bình Dương cũ (Dĩ An, Thuận An, Thủ Dầu Một) — nơi quỹ đất còn rộng và pháp lý triển khai nhanh hơn — trong khi TP.HCM cũ vẫn hạn chế dự án mới do quỹ đất khan hiếm và thủ tục kéo dài.
Với người mua, điều này nghĩa là: lựa chọn “vừa túi tiền” thực tế đang nằm ở vành đai giáp ranh. Xem nhanh mặt bằng giá từng khu ở bảng giá căn hộ theo khu vực (cập nhật theo giỏ hàng thực tế của Happy Land).
Giá bán: sơ cấp lập mặt bằng mới, thứ cấp điều chỉnh
Đây là điểm dễ gây nhầm lẫn nhất của quý — vì hai thị trường đi hai hướng:
| Chỉ số (Q2/2026, tham khảo) | Mức | Biến động | Nguồn |
|---|---|---|---|
| Giá sơ cấp trung bình | +8% theo quý, +16% theo năm | CBRE (qua CafeF) | |
| Giá thứ cấp nhiều khu vực | — | điều chỉnh −3% đến −6% theo quý | |
| Hấp thụ toàn thị trường | ~90% (dự án mới ~73%) | — | CBRE |
| Hấp thụ riêng TP.HCM cũ | ~39% | thấp hơn cùng kỳ | Knight Frank |
Vì sao trái chiều? Giá sơ cấp tăng chủ yếu do
Trong khi đó ở thị trường thứ cấp
Hàm ý thực dụng: nếu bạn so sánh “giá thị trường” để đàm phán, hãy nói rõ đang so sơ cấp hay thứ cấp — và tận dụng đợt điều chỉnh thứ cấp để thương lượng căn đã có sổ hồng (pháp lý sạch, nhận nhà ngay).
Triển vọng nửa cuối 2026
- CBRE dự báo tổng nguồn cung mới cả năm 2026 ~45.000 căn (TP.HCM sau sáp nhập), tập trung khu Nam ~50% và khu Đông ~30%.
- Một dự báo khác được công bố ước thị trường hấp thụ ~31.000/43.000 căn mở bán trong năm — tức sức mua có chọn lọc, không phải “mua gì cũng thắng”.
Mặt bằng lãi vay mua nhà tháng 7 phổ biến so sánh lãi suất 10+ ngân hàng) — chi phí vốn vẫn là biến số lớn của quyết định mua.8–10% /năm ưu đãi (xem
Các dự báo trên là tham khảo; thực tế phụ thuộc tiến độ pháp lý từng dự án, tín dụng và vĩ mô. Chiến lược đúng vẫn là chọn dự án pháp lý minh bạch, vừa khả năng tài chính thay vì mua theo kỳ vọng chung — như chúng tôi phân tích trong xu hướng giá căn hộ TP.HCM 2026.
Người mua nên làm gì trong Quý 3?
Ngân sách : nhìn về vành đai Bình Dương cũ (Dĩ An, Thuận An) — nơi chiếm 80% nguồn cung mới; so nhanh tại căn hộ Bình Dương.1–2,5 tỷ- Cần nhà ở ngay, pháp lý chắc
: đợt điều chỉnh thứ cấp đã bàn giao, có sổ — Happy Land có giỏ hàng chuyển nhượng ở nhiều dự án.3–6% là cửa sổ thương lượng cho căn Nhắm khu Đông/ : nguồn cung mới sẽ dồn về đây — theo dõi các đợt mở bán trong dự án sắp mở bán TP.HCM và giữ hồ sơ vay sẵn sàng.- Dù mua gì: tính kỹ khoản vay với công cụ tính lãi vay và kiểm tra pháp lý theo checklist của Happy Land.
Nguồn số liệu
Bài tổng hợp từ các công bố qua báo chí đầu tháng 7/2026: CafeF — số liệu CBRE Quý 2, Nhịp Cầu Đầu Tư — CBRE công bố tiêu điểm Quý II/2026,
Số liệu thuộc về các đơn vị nghiên cứu tương ứng; chênh lệch giữa các nguồn đến từ phạm vi và phương pháp thống kê.
Kết luận
Quý 2/2026 xác nhận một thị trường phân hóa: nguồn cung mới dồi dào nhưng lệch về Bình Dương cũ và phân khúc cao cấp; giá sơ cấp lập mặt bằng mới trong khi thứ cấp điều chỉnh — tức cơ hội nằm ở việc chọn đúng thị trường con, không phải “toàn thị trường tăng”. Happy Land sẽ cập nhật báo cáo này hằng quý.
Bạn muốn biết trong Quý 3 dự án nào mở bán mới, còn giỏ hàng đẹp, chính sách vay tốt ở khu vực mình nhắm? Nhắn Zalo cho Happy Land — tư vấn miễn phí theo ngân sách của bạn, hoặc xem tất cả dự án và giá theo khu vực.
Câu hỏi thường gặp
Quý 2/2026 TP.HCM có bao nhiêu căn hộ mở bán mới?
Theo số liệu CBRE được báo chí công bố đầu tháng 7/2026, thị trường TP.HCM (phạm vi sau sáp nhập) ghi nhận khoảng 6.573 căn hộ và 1.934 căn nhà liền thổ mở bán mới trong Quý 2/2026, tăng khoảng 20% so với cùng kỳ năm trước. Đáng chú ý, phần lớn nguồn cung mới đến từ khu vực Bình Dương cũ (gần 80% lượng mở bán), trong khi TP.HCM cũ vẫn khan hiếm dự án mới.
Giá căn hộ TP.HCM Quý 2/2026 tăng hay giảm?
Tỷ lệ hấp thụ căn hộ hiện nay thế nào?
Nửa cuối 2026 thị trường căn hộ TP.HCM sẽ ra sao?
CBRE dự báo tổng nguồn cung mới cả năm 2026 (TP.HCM sau sáp nhập) có thể đạt ~45.000 căn, tập trung khu Nam (~50%) và khu Đông (~30%); một dự báo khác được công bố ước thị trường hấp thụ khoảng 31.000/43.000 căn mở bán trong năm. Đây là các dự báo tham khảo — thực tế phụ thuộc pháp lý từng dự án, tín dụng và sức mua. Không nên mua chỉ vì kỳ vọng thị trường chung.
Người mua ở thực nên hành động thế nào trong Quý 3/2026?
Dự án đang mở bán
Nhận bảng giá, giỏ hàng & chính sách thanh toán mới nhất — tư vấn miễn phí qua Zalo.
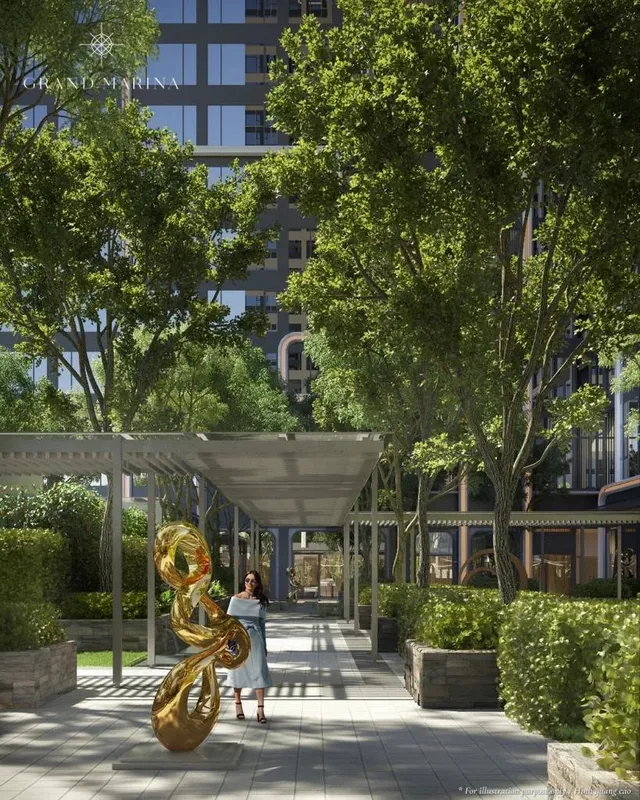
Đang mở bán Suất nước ngoài
Masterise Homes · Căn hộ hàng hiệu (Branded Residences)
Grand Marina Saigon
Quận 1
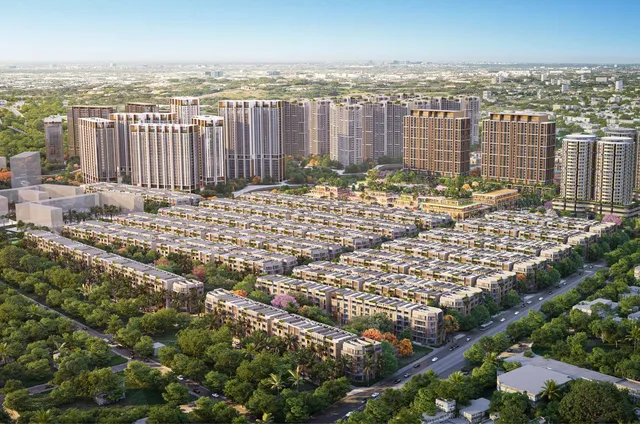
Đang mở bán Suất nước ngoài
Masterise Homes · Căn hộ hạng sang
The Global City
Phường Bình Trưng (An Phú, TP. Thủ Đức cũ)
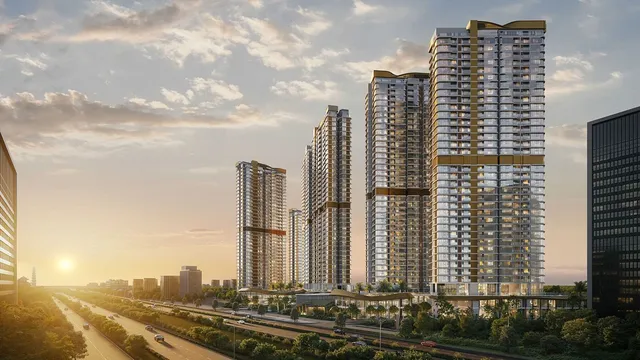
Đang mở bán Suất ngoại: cần xác nhận
Gamuda Land · Căn hộ hạng sang
Eaton Park
TP. Thủ Đức